
Economía, Inversiones Y Banca
17 de agosto de 2026
Rendimiento, Volatilidad e Impacto de las Tasas de Interés en Inversiones Arriesgadas: una Comparación Brasil-EE. UU.
Caroline Schwaizer Silveira; Mariane Pires Batista
DOI: 10.22167/2675-6528-202601574
Artículo derivado del Trabajo de Conclusión de Curso (TCC), con contenido basado en el trabajo original del alumno y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, una solución de inteligencia artificial desarrollada por el Instituto Pecege para la síntesis y organización textual.
Resumen
El entorno macroeconómico juega un papel central en la determinación del rendimiento de los activos de renta variable, especialmente en contextos de ciclos monetarios intensos. El presente estudio tuvo como objetivo comparar el rendimiento de activos con características similares que representan la renta variable en los mercados brasileño y norteamericano entre 2015 y 2025, identificando las diferencias de riesgo-retorno y el impacto de las tasas de interés en el rendimiento de los activos. La investigación se llevó a cabo como estudio de caso con un enfoque cuantitativo comparativo, utilizando datos secundarios de mercados financieros. Se analizaron el Ibovespa y el S&P 500, representando el mercado de acciones, y el IFIX y el VNQ, representando los fondos inmobiliarios, mediante normalización base 100, retorno promedio anual, volatilidad, Sharpe Ratio y correlación con las tasas básicas de interés de cada país. Los resultados indicaron que los mercados de acciones entregaron retornos acumulados similares en el período, pero por trayectorias distintas, con el mercado brasileño presentando mayor volatilidad y sensibilidad a eventos macroeconómicos. En los fondos inmobiliarios, el contraste fue expresivo: el IFIX superó ampliamente al VNQ, resultado atribuido a características institucionales locales, como la corrección inflacionaria de los contratos y la exención fiscal para inversores persona física, más que al entorno macroeconómico. El análisis de correlación indicó que la política monetaria influye en los retornos de los activos de renta variable, pero no los determina aisladamente, con múltiples factores macroeconómicos y estructurales actuando de forma conjunta. Los hallazgos contribuyen a la comprensión de las diferencias estructurales entre mercados emergentes y desarrollados en el contexto de inversiones arriesgadas.
Palabras clave: Escenario macroeconómico; Rendimiento de activos; Fondos inmobiliarios; Renta variable; Riesgo-retorno.
1. Introducción
Invertir es un proceso fundamental en la economía global, que implica la asignación de recursos financieros en el presente con la expectativa de obtener rendimientos futuros. Esta práctica se caracteriza por diferentes horizontes temporales y niveles de riesgo, que están intrínsecamente ligados al perfil y a la tolerancia del inversor. Las opciones de inversión son vastas, abarcando desde emprendimientos productivos y fondos de inversión hasta títulos públicos y acciones, reflejando la diversidad de instrumentos disponibles en el mercado financiero (Cardozo et al., 2019).
Los mercados financieros globales, a su vez, presentan una complejidad inherente, ofreciendo una gama diversificada de opciones de inversión. Las características de riesgo y retorno de estas aplicaciones varían significativamente, influenciadas tanto por el tipo de activo como por la condición económica del país, ya sea una economía emergente o desarrollada. La literatura especializada señala que los mercados emergentes, como el brasileño, tienden a exhibir una mayor volatilidad en comparación con los mercados desarrollados, como el de los Estados Unidos. A pesar del potencial de mayores premios de retorno en los mercados emergentes, la alta volatilidad a menudo actúa como un factor desalentador para la asignación de capital en acciones (Araújo et al., 2020).
Para inversores con un perfil más audaz, que poseen conocimiento profundo del mercado financiero, facilidad de adaptación y, crucialmente, alta tolerancia al riesgo, las oportunidades de asignación de recursos financieros son más amplias y el potencial de retorno es significativamente mayor (Teixeira, 2023). En este contexto, la inversión en acciones es una elección común. Las acciones representan participaciones de propiedad de empresas, otorgando a los inversores el derecho a participar en los beneficios y a la apreciación del capital. En Estados Unidos, este tipo de activo es ampliamente conocido como “stocks” (Bekaert et al., 2001).
Además de las acciones, otra modalidad de inversión que atrae a inversores audaces son los fondos inmobiliarios, conocidos como FIIs en Brasil y “Real Estate Investment Trusts” (REITs) en Estados Unidos. Estos instrumentos permiten la inversión indirecta en el mercado inmobiliario, proporcionando rendimientos provenientes de alquileres y la valorización de los inmuebles subyacentes. Aunque FIIs y REITs son funcionalmente equivalentes en su propuesta, estudios indican que presentan diferencias estructurales y regulatorias relevantes, que reflejan las particularidades de sus respectivos mercados (Passos et al., 2025).
Un elemento de extrema importancia en el análisis de inversiones es el entorno macroeconómico, con especial énfasis en las tasas de interés básicas de cada país. En Brasil, la tasa Selic funciona como el principal instrumento de política monetaria, siendo históricamente mantenida en niveles elevados para controlar la inflación. La Selic impacta directamente el retorno de las inversiones de renta fija y ajusta la prima de riesgo de las inversiones de renta variable (Banco Central de Brasil [BCB], 2026). En contraste, en Estados Unidos, la Federal Funds Rate (FFR) ha operado históricamente en niveles más bajos y con mayor estabilidad, contribuyendo a una menor volatilidad percibida en la renta variable (Federal Reserve Economic Data [FRED], 2026).
La diferencia entre las tasas de interés básicas de Brasil y Estados Unidos es crucial para comprender el comportamiento distinto de los mercados de ambos países a lo largo del tiempo. Esta distinción se vuelve aún más evidente en períodos de ciclos monetarios intensos, como el observado entre 2021 y 2023, cuando ambas naciones implementaron políticas monetarias más restrictivas como respuesta a la elevada inflación en el período pospandemia (Fondo Monetario Internacional [FMI], 2022). El análisis de estos diferenciales es fundamental para entender las dinámicas de riesgo y retorno en cada contexto.
A pesar de la vasta literatura existente sobre el desempeño de los mercados financieros, todavía existe una brecha significativa en estudios que comparan directamente el comportamiento de activos de renta variable entre economías emergentes y desarrolladas, considerando métricas de riesgo, retorno y el impacto de las tasas de interés. Esta brecha fue señalada por Bekaert et al. (2023), quienes destacan la necesidad de análisis comparativos exhaustivos en un escenario de mercados globalizados. Por lo tanto, este trabajo se justifica por la necesidad de profundizar la comprensión sobre las diferencias estructurales y comportamentales de estos mercados, proporcionando información valiosa para inversores con mayor tolerancia al riesgo.
Ante este contexto, el presente estudio propone un análisis cuantitativo comparativo entre inversiones audaces en Brasil y en Estados Unidos, considerando el rendimiento total, la volatilidad histórica y el impacto de las tasas de interés de cada economía. El objetivo es comparar el desempeño de activos con características similares que representan la renta variable en los mercados brasileño y norteamericano a lo largo de un mismo período histórico, identificar las diferencias de riesgo-retorno y analizar el impacto de las tasas de interés de cada economía, contribuyendo a la comprensión de diferentes mercados en la inversión con mayor tolerancia al riesgo.
2. Material y Métodos
El estudio se llevó a cabo como un estudio de caso con un enfoque cuantitativo comparativo, con el objetivo de analizar el rendimiento de inversiones audaces. Esta metodología es adecuada para investigaciones de carácter exploratorio y descriptivo, que buscan comprender fenómenos en su contexto real y examinar las relaciones entre variables económicas y financieras (Gil, 2017). Se empleó el enfoque de estudio de caso instrumental para comparar inversiones de renta variable entre Brasil y Estados Unidos, contribuyendo al conocimiento de un área más amplia (Yin, 2015).
El estudio se centró en el análisis de datos secundarios provenientes de los mercados financieros de Brasil y Estados Unidos. El enfoque empírico recayó sobre activos de perfil arriesgado, específicamente acciones y fondos inmobiliarios, además de las tasas básicas de interés de cada país. El período de análisis comprendió los años 2015 a 2025, un intervalo seleccionado por permitir la observación de diversos ciclos económicos y por ser considerado apropiado para el cálculo de métricas de riesgo, retorno, volatilidad y correlación con las tasas de interés.
La selección de los activos para el análisis se basó en la representatividad del mercado y el historial de negociación, criterios esenciales para asegurar la relevancia de la muestra. Para el mercado brasileño, se incluyeron el índice Ibovespa (IBOV), que representa las acciones de las empresas más negociadas y con amplia cobertura sectorial, y el índice IFIX, considerado el principal indicador de fondos inmobiliarios de la B3 (B3, 2026). Estos índices fueron elegidos por reflejar el comportamiento agregado de los mercados de acciones e inmobiliario nacionales.
En el contexto de los Estados Unidos, se seleccionó el S&P 500, un índice de referencia global que abarca acciones de diversos sectores, y el Vanguard Real Estate ETF (VNQ). El VNQ se empleó para representar el mercado de Real Estate Investment Trusts (REITs) norteamericano, dada la ausencia de un índice directamente equivalente al IFIX, según lo observado por Ling y Naranjo (2015). La elección del VNQ se justificó por su amplia diversificación sectorial y geográfica, historial de cotización superior a veinte años y patrimonio neto superior a 30.000 millones de dólares (Vanguard, 2025).
La recolección de datos secundarios se realizó a partir de fuentes públicas que proporcionan series históricas de precios e índices financieros. Para los activos brasileños, los precios del Ibovespa y del IFIX se obtuvieron de B3, mientras que la evolución de la tasa Selic se consultó en el Banco Central de Brasil. Para los activos estadounidenses, los precios del S&P 500 y de los REITs se extrajeron del sitio Investing.com, y la Federal Funds Rate se accedió a través del Federal Reserve Economic Data (FRED). El tratamiento y análisis de los datos se ejecutaron en hojas de cálculo de Excel, y las visualizaciones se generaron con la ayuda de Microsoft Power BI.
Para el análisis de los datos, se emplearon métricas financieras ampliamente reconocidas. Inicialmente, se realizó la normalización de los índices a una base 100, lo que permitió la comparación del desempeño porcentual de los activos a lo largo del tiempo. En este enfoque, todos los índices recibieron el valor 100 al inicio del período, y las variaciones subsiguientes indicaron el crecimiento o la caída porcentual acumulada, independientemente del valor original del activo (Bodie et al., 2015; Fabozzi, 2021). Posteriormente, se calculó el retorno promedio anual, transformando los precios históricos en retornos periódicos mensuales y utilizando la media geométrica para obtener la tasa efectiva anual compuesta, según la literatura (Bodie et al., 2015).
La volatilidad anual se determinó mediante la desviación estándar de los rendimientos mensuales de la serie histórica, anualizada por un factor de raíz cuadrada de doce, para representar el riesgo asociado a la incertidumbre del rendimiento. Se utilizó la desviación estándar muestral, considerando la serie como una muestra representativa del comportamiento futuro de los activos (Bodie et al., 2015). Adicionalmente, se realizó el análisis riesgo-rendimiento, que correlaciona el rendimiento medio anual de cada activo con su volatilidad anual. Este enfoque permitió evaluar el trade-off entre riesgo y rendimiento, siendo visualizado a través de gráficos de dispersión, donde cada punto representó el desempeño anual de un activo en relación con su riesgo (Bodie et al., 2015).
El Ratio de Sharpe se calculó para relacionar el exceso de retorno del activo con el riesgo asumido, siendo la razón entre la prima de riesgo (retorno medio del activo por encima de la tasa libre de riesgo) y su volatilidad. La tasa libre de riesgo se definió por la media de la tasa de interés de cada país en el período analizado, garantizando consistencia temporal (Bodie et al., 2015). Finalmente, se evaluó la correlación con las tasas de interés, calculándose la correlación lineal de Pearson anualmente, con base en doce meses de datos, para verificar el grado y la dirección de la asociación entre la variación mensual de las tasas de interés y los retornos de los activos (Gujarati y Porter, 2011). Las métricas se calcularon con base mensual y los resultados se presentaron anualmente.
3. Resultados y Discusión
El período de 2015 a 2025 estuvo marcado por ciclos económicos distintos y de gran magnitud en los mercados brasileño y norteamericano, lo que exige una contextualización de los resultados a la luz de los principales eventos macroeconómicos. En Brasil, la recesión de 2015-2016, impulsada por la crisis fiscal, la rebaja de la calificación soberana y el proceso de impeachment, generó una fuerte contracción en el mercado de acciones, seguida por una reanudación gradual entre 2017 y 2019 (FMI, 2020; Barbosa Filho, 2017). En contraste, Estados Unidos experimentó una expansión económica sostenida en el mismo período, apoyada por una política monetaria acomodaticia y por el robusto desempeño del sector tecnológico (FRED, 2026; Bekaert et al., 2001).
En 2020, la pandemia de COVID-19 provocó un shock abrupto y sincronizado, resultando en caídas expresivas en todos los mercados analizados, pero fue seguida por una recuperación igualmente rápida, impulsada por estímulos fiscales y monetarios (FMI, 2020; Alfaro et al., 2020). Entre 2021 y 2023, la inflación global elevada llevó a los bancos centrales a ciclos agresivos de alza de tipos de interés: la Federal Funds Rate (FFR) subió de 0,25% a 5,50%, y la Selic alcanzó el 13,75%, impactando la atractividad de la renta variable en relación con la renta fija (FRED, 2026; BCB, 2026; FMI, 2022). A partir de 2024, la desinflación gradual abrió espacio para recortes de tipos de interés, reavivando el interés por activos de renta variable, especialmente en Brasil (FMI, 2024; BCB, 2026). Este panorama macroeconómico es crucial para la interpretación de los resultados a continuación. Evolución de los Índices Normalizados (base 100)
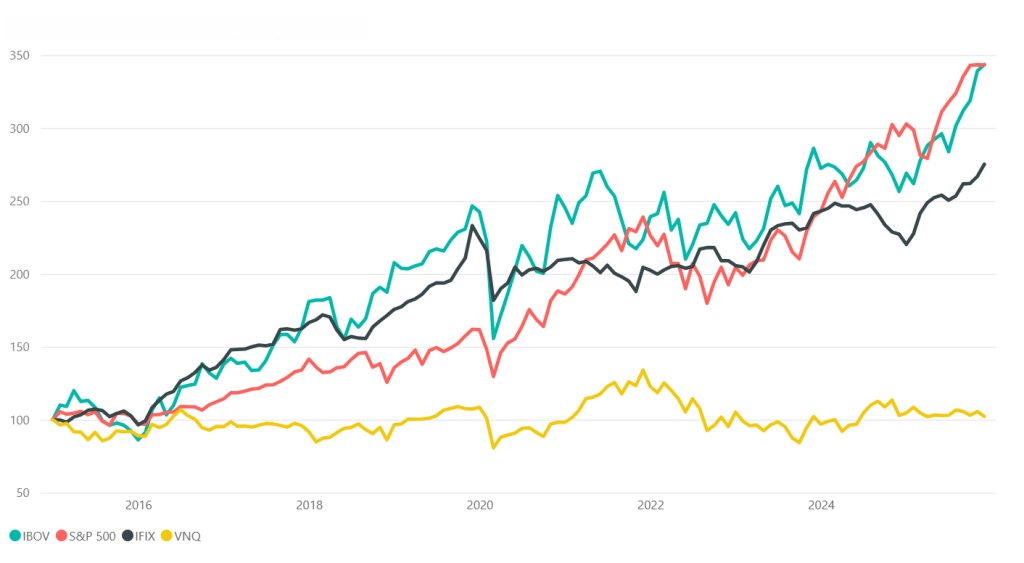
Para comprender el rendimiento histórico de los activos y permitir la comparabilidad entre ellos, el análisis comenzó con la normalización de los datos a una base 100, abarcando el período de 2015 a 2025. Este enfoque permite visualizar el crecimiento o caída porcentual acumulada, independientemente del valor original del activo, según lo propuesto por Bodie et al. (2015) y Fabozzi (2021). La Figura 1 ilustra la evolución porcentual acumulada de los índices Ibovespa (IBOV), S&P 500, IFIX y VNQ.
Figura 1 – Evolución de los índices normalizados (base 100) de acciones y fondos inmobiliarios (2015-2025)
Fuente: Datos originales de la investigación
En el segmento de acciones, el Ibovespa y el S&P 500 cerraron el período en niveles acumulados similares, alcanzando 343,5 y 343,1 puntos en la base 100, respectivamente. Sin embargo, esta equivalencia superficial oculta una diferencia fundamental en sus trayectorias: el S&P 500 demostró una evolución relativamente continua, con oscilaciones significativas concentradas en el período de la COVID-19, mientras que el IBOV acumuló ganancias a través de ciclos más abruptos y caídas expresivas en diversos momentos. Esta divergencia resalta la mayor sensibilidad del mercado brasileño a crisis y eventos macroeconómicos, en contraste con la estabilidad del mercado norteamericano, atribuida a la resiliencia de las Big Techs y a políticas monetarias más estables (FMI, 2020; Alfaro et al., 2020).
Los fondos inmobiliarios, representados por el IFIX y el VNQ, presentaron una evolución más moderada y una discrepancia más acentuada entre los países. El IFIX exhibió una valorización continua y moderadamente volátil, finalizando el período con 275 puntos, mientras que el VNQ permaneció cerca de 100, con un crecimiento limitado y mayor estabilidad. La trayectoria del VNQ es notable, ya que, tras alcanzar su pico a finales de 2021, el índice retrocedió consistentemente hasta finales de 2023, devolviendo gran parte de las ganancias acumuladas. Este movimiento coincide con el ciclo de alza de la FFR, iniciado en 2022, que hizo que los bonos del Tesoro estadounidense fueran más competitivos, descolocando capital de los REITs (Nareit, 2024).
A pesar de su propuesta similar, IFIX y VNQ poseen características estructurales y regulatorias distintas. En Brasil, los FIIs se centran predominantemente en inmuebles comerciales y logísticos, con una base de inversores mayoritariamente local. En EE. UU., los REITs presentan una mayor diversificación sectorial y geográfica, atrayendo capital internacional de forma más expresiva (Fabozzi, 2021; Passos et al., 2025; Bekaert et al., 2001). Esta diferencia en los flujos de capital y en la composición de los inversores contribuye al comportamiento distinto observado, con los FIIs dependiendo más de inversores locales y de períodos de alta expectativa de crecimiento o ajuste macroeconómico favorable (Bekaert et al., 2001; BCB, 2026). Análisis del Retorno Medio Anual
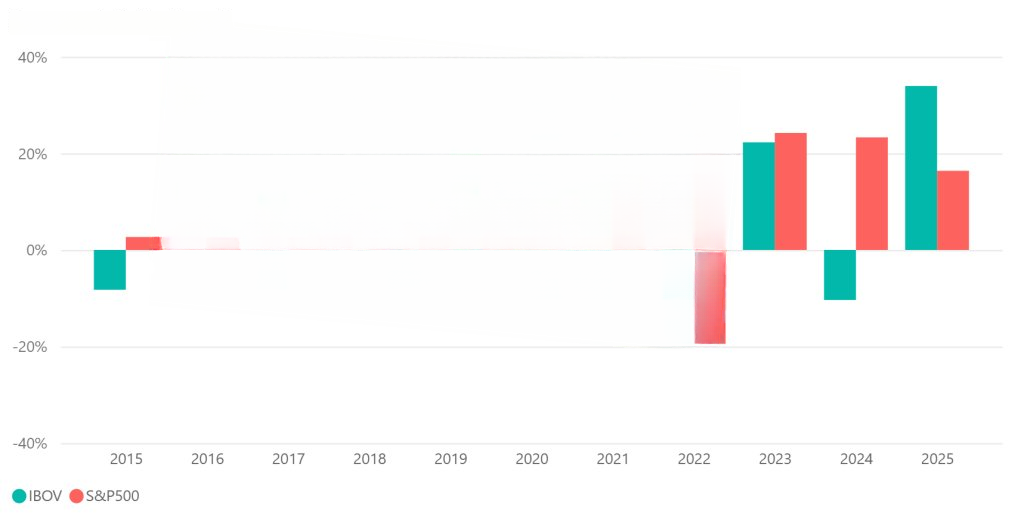
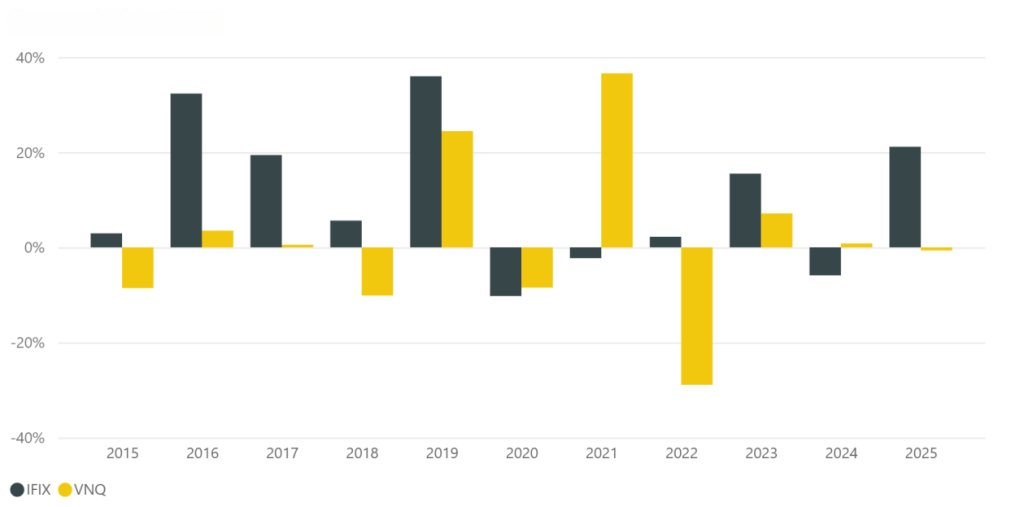
Los rendimientos anuales promedio se calcularon a partir de precios históricos, revelando las variaciones de desempeño entre los mercados brasileño y norteamericano para acciones y fondos inmobiliarios. Estos resultados son consistentes con los movimientos identificados en el análisis de base 100, reforzando el comportamiento cíclico del mercado brasileño. Las Figuras 2 y 3 ilustran estos rendimientos anuales promedio, respectivamente, para acciones y fondos inmobiliarios, evidenciando las particularidades de cada país en respuesta a eventos específicos del período.
Figura 2 – Retorno anual promedio de los activos IBOV y S&P 500 (2015–2025)
Fuente: Datos originales de la investigación
La Figura 2 demuestra que el S&P 500 registró un retorno negativo de -19,44% en 2022, reflejando el impacto de la política monetaria restrictiva, con la elevación agresiva de la FFR de 0,08% a 4,10% en el año, con el objetivo de contener la inflación pospandemia. Este movimiento afectó principalmente a empresas de tecnología y sectores sensibles a los intereses (FMI, 2022). En contraste, el IBOV presentó una alta valorización de +33,95% en 2025, impulsada por la entrada significativa de capital extranjero en el mercado brasileño, que totalizó más de R$ 25,5 mil millones en flujos netos (XP Investimentos, 2025).
Figura 3 – Retorno medio anual de los activos IFIX y VNQ (2015–2025)
Fuente: Datos originales de la investigación
En el segmento de fondos inmobiliarios, el IFIX presentó retornos positivos en siete de los once años analizados, con caídas concentradas en 2020 y 2024, asociadas, respectivamente, al shock de la pandemia y al ciclo de alza de la Selic doméstica. El VNQ, por su parte, fue el activo con menor consistencia de retornos, registrando caída en cinco de los once años, con el peor resultado en 2022. El contraste entre los dos fondos inmobiliarios es uno de los hallazgos más relevantes del estudio: activos de naturaleza similar, operando en el mismo período, produjeron retornos acumulados del 175% para el IFIX y 2% para el VNQ, una diferencia que no puede atribuirse exclusivamente al ambiente macroeconómico, ya que la tasa de interés aisladamente no explica la divergencia observada (Passos et al., 2025).
Dois fatores estruturais são mais determinantes para o desempenho superior do IFIX: os contratos de aluguel dos FIIs são corrigidos por inflação, o que preserva a receita real dos fundos, e os rendimentos distribuídos são isentos de imposto de renda para investidores pessoa física, criando uma demanda estrutural independente do ciclo de juros (Passos et al., 2025). Esse resultado desafia a percepção de que mercados mais maduros e regulados necessariamente entregam melhor desempenho, indicando que as características institucionais locais foram mais determinantes para o retorno do IFIX do que o próprio ambiente macroeconômico (Fabozzi, 2021; Passos et al., 2025). Análise da Volatilidade Média Anual
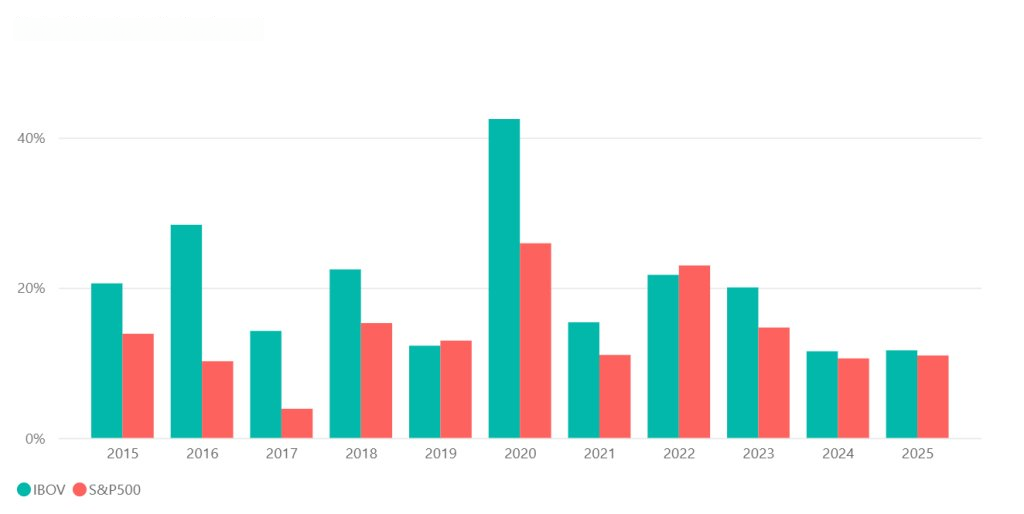
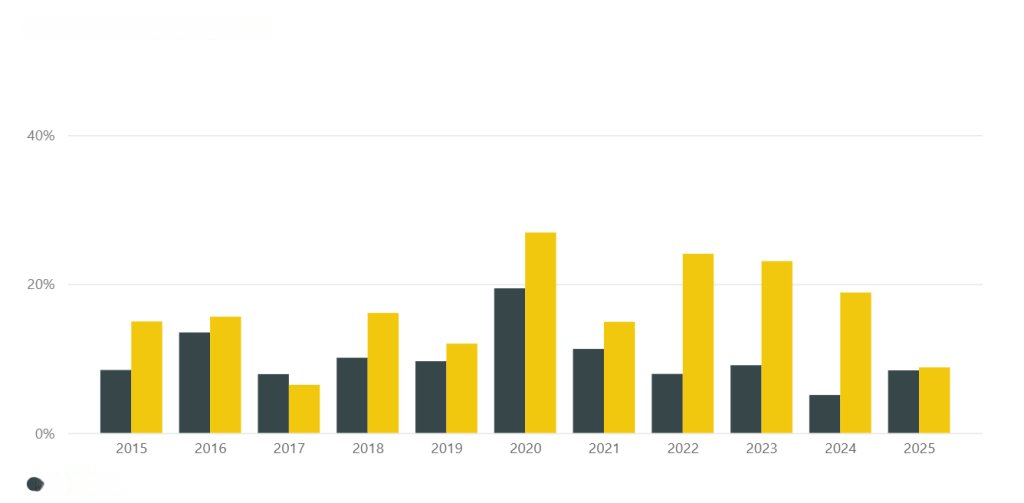
La volatilidad anual promedio refleja el riesgo asociado a los activos y permite identificar las variaciones en los mercados analizados, confirmando los patrones de inestabilidad previamente observados. La Figura 4 presenta esta métrica para los activos de acciones, mientras que la Figura 5 ilustra los resultados para los fondos inmobiliarios, permitiendo una comparación directa entre las clases de activos y los mercados.
Figura 4 – Volatilidad media anual de los activos IBOV y S&P 500 (2015–2025)
Fuente: Datos originales de la investigación
Los resultados de la Figura 4 destacan la elevada volatilidad del IBOV, que lideró en prácticamente todos los años, con valores extremos concentrados en 2020. Durante la crisis de la COVID-19, el IBOV alcanzó más del 40% de volatilidad anualizada, mientras que el S&P 500 se mantuvo cerca del 26%. Este comportamiento refleja la combinación del shock de la pandemia con las fragilidades estructurales del mercado brasileño, resultando en una fuerte aversión al riesgo y una elevada incertidumbre en los mercados emergentes (Alfaro et al., 2020).
Figura 5 – Volatilidad anual promedio de los activos IFIX y VNQ (2015–2025)
Fuente: Datos originales de la investigación
Las Figuras 4 y 5, presentadas en la misma escala para facilitar la interpretación, evidencian la mayor inestabilidad de las acciones en comparación con los fondos inmobiliarios. Este fenómeno puede explicarse por la mayor previsibilidad de los ingresos por alquileres en fondos inmobiliarios, frecuentemente con contratos a largo plazo, en contraste con la volatilidad de los beneficios corporativos. Esto hace que el IFIX sea menos volátil que el IBOV, incluso en momentos de crisis. Para los REITs, la diversificación geográfica y sectorial contribuyó a mitigar pérdidas, aunque sectores como hoteles y centros comerciales sufrieron impactos significativos (Fabozzi, 2021). Análisis de Riesgo-Retorno
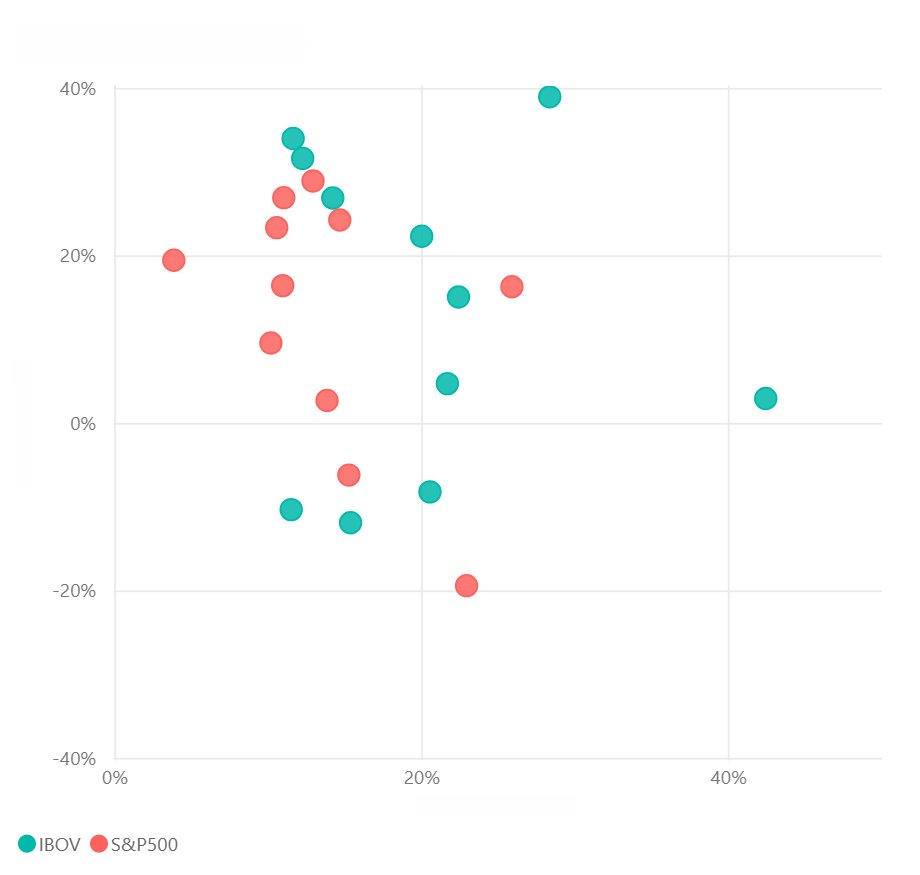
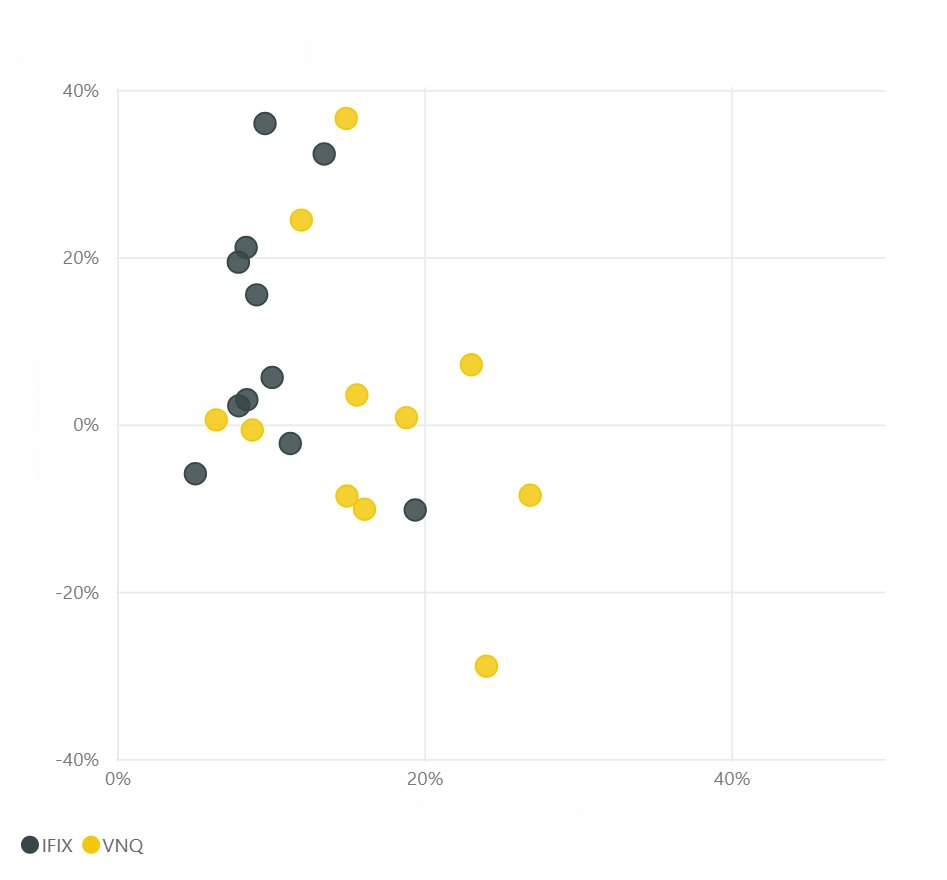
El análisis de riesgo-retorno, que relaciona el retorno anual promedio de cada activo con su volatilidad anual, ofrece una perspectiva consolidada del comportamiento de los activos en cada período. Este enfoque ayuda a identificar activos con mayor retorno ajustado al riesgo o con un perfil más conservador (Bodie et al., 2015). Se generaron gráficos de dispersión para visualizar esta métrica, presentados en las Figuras 6 y 7, para acciones y fondos inmobiliarios, respectivamente.
Figura 6 – Relación riesgo-retorno de los activos IBOV y S&P 500 (2015–2025)
Fuente: Datos originales de la investigación
El análisis de riesgo-rendimiento revela perfiles distintos entre los activos. El IBOV, como muestra la Figura 6, presentó el mayor rendimiento promedio anual entre todos los activos, pero también la mayor volatilidad promedio, característica frecuentemente asociada a mercados emergentes. En estos mercados, eventos macroeconómicos, flujos de capital externo y menor profundidad de mercado amplifican las oscilaciones de los precios, aunque ofrecen mayor potencial de rendimiento (Bekaert et al., 2023). Este perfil de alta volatilidad exige disciplina del inversor para permanecer posicionado en momentos de incertidumbre, ya que la literatura de finanzas conductuales indica que, en escenarios críticos, muchos inversores realizan pérdidas anticipadas, comprometiendo el rendimiento a largo plazo (Kahneman, 2011; Alfaro et al., 2020).
Figura 7 – Relación riesgo-rendimiento de los activos IFIX y VNQ (2015–2025)
Fuente: Datos originales de la investigación
El S&P 500, por su parte, se concentró mayoritariamente en los cuadrantes de baja volatilidad, con valores de retorno medio elevados y predominantemente positivos, como se observa en la Figura 6. El año 2022 fue una excepción, aislado en el cuadrante de alta volatilidad y retorno negativo, lo que refuerza su carácter atípico en la serie. Estos resultados indican un perfil de riesgo-retorno más estable para el mercado de acciones de Estados Unidos, asociado a la elevada participación de inversores institucionales, mayor profundidad de mercado y a la amplitud sectorial del índice S&P 500 (Bodie et al., 2015). Sin embargo, la creciente concentración sectorial del S&P 500, con las diez mayores empresas representando más del 40% del índice en 2025 (Boston Trust Walden, 2025), sugiere que parte del retorno y de la estabilidad puede no derivar de la diversificación, sino del rendimiento excepcional de un sector específico, aumentando la vulnerabilidad a choques futuros (Bodie et al., 2015; Bekaert et al., 2023).
El IFIX, según la Figura 7, destacó por presentar una volatilidad consistentemente baja, con todos los años por debajo del 20%, y un retorno promedio elevado, aunque inferior al de las acciones. Esta consistencia, inusual para activos de renta variable, posiciona al IFIX de forma prominente en la relación riesgo-retorno del estudio, haciéndolo atractivo para inversores que buscan rendimientos superiores a la renta fija sin tolerar grandes oscilaciones. Por el contrario, el VNQ demostró mayor volatilidad y retornos inconsistentes, reflejando la exposición de determinados sectores de REITs (como hoteles y minoristas) a fluctuaciones macroeconómicas, incluso en un mercado más diversificado y regulado (Fabozzi, 2021). En términos agregados, el fondo inmobiliario brasileño presentó una relación riesgo-retorno superior a su equivalente norteamericano en el período analizado. Análisis de Sharpe Ratio
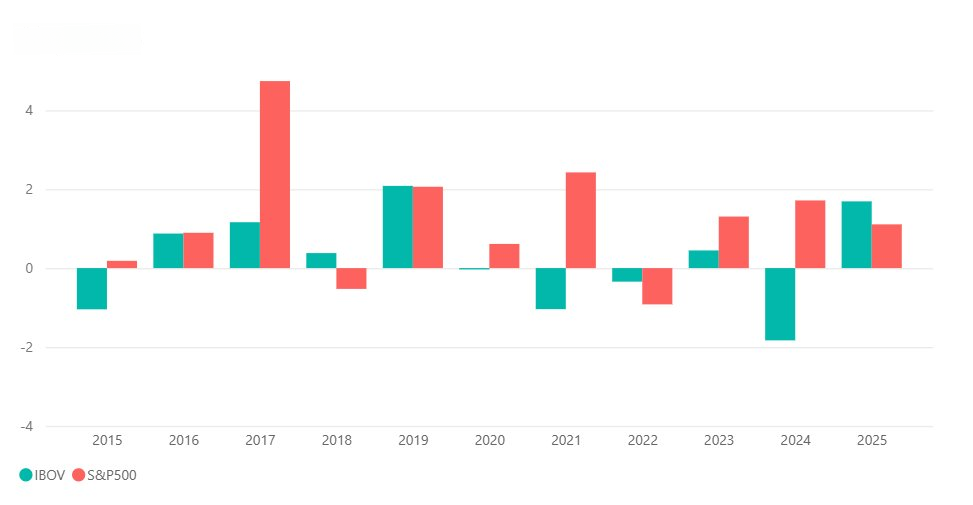
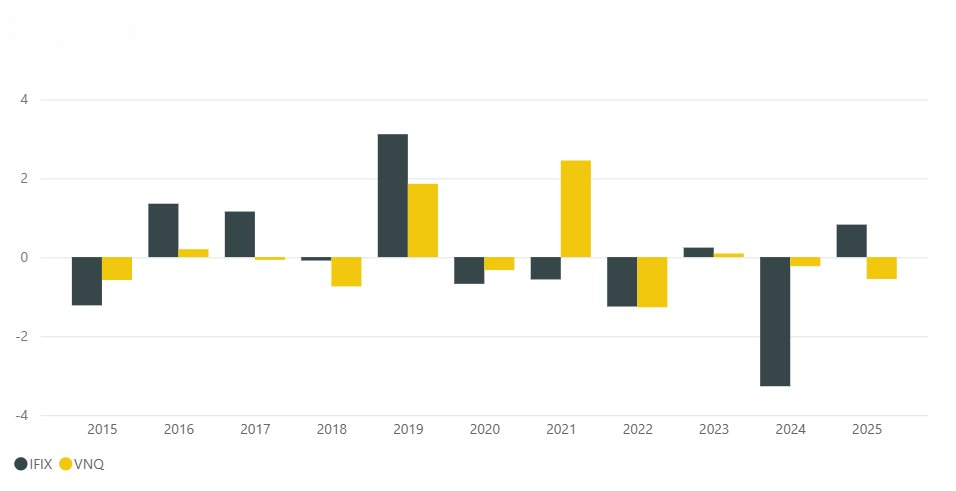
El Sharpe Ratio evalúa la relación entre el retorno en exceso de un activo y el riesgo asumido, considerando la tasa libre de riesgo de cada país, permitiendo identificar años de mejor desempeño ajustado al riesgo (Bodie et al., 2015). Para mantener la consistencia con los análisis anteriores, las relaciones se presentan separadamente para acciones en la Figura 8 y para fondos inmobiliarios en la Figura 9.
Figura 8 – Ratio de Sharpe anual de los activos IBOV y S&P 500 (2015–2025)
Fuente: Datos originales de la investigación
La Figura 8 muestra que el IBOV presentó más oscilaciones en el Sharpe Ratio que el S&P 500, con algunos años negativos, lo que indica que el retorno no fue satisfactorio considerando su volatilidad. El S&P 500, por su parte, demostró una mejor compensación riesgo-retorno, con Sharpe Ratios más elevados y raramente negativos. Destacan los resultados del S&P 500 en 2017 y 2021, años en los que la tasa de interés se mantuvo entre el 0% y el 1%, y cualquier retorno positivo del índice representaba una prima expresiva sobre la tasa libre de riesgo, condición que el mercado brasileño no experimentó en el período.
Figura 9 – Ratio de Sharpe anual de los activos IFIX y VNQ (2015-2025)
Fuente: Datos originales de la investigación
Para los fondos inmobiliarios, el Sharpe Ratio negativo es un patrón relevante, como se ilustra en la Figura 9, lo que indica que no siempre hay una compensación de retorno frente al riesgo asumido. Este comportamiento puede explicarse por la baja liquidez de FIIs y REITs en ciertos períodos, por la variación en los contratos de alquiler y por la sensibilidad sectorial de algunos segmentos (Fabozzi, 2021). El año 2024 es particularmente ilustrativo para el IFIX: con un retorno de –5,89% y una Selic elevada, el activo entregó un Sharpe Ratio de -3,27, el peor de la serie y el más negativo entre todos los activos en cualquier año analizado. Esto evidencia que los ciclos de subida de tipos de interés domésticos pueden impactar fuertemente los resultados del índice, sugiriendo que, en 2024, el inversor habría obtenido un retorno superior simplemente manteniendo capital en títulos públicos indexados a la Selic, sin asumir riesgo de mercado.
En contrapartida, 2019 fue el mejor año para el IFIX en términos de Sharpe Ratio, superando a todos los demás activos en ese año, lo que refuerza que el desempeño ajustado al riesgo del activo depende en gran medida del ciclo de la Selic (Fabozzi, 2021). Esto sugiere que los fondos inmobiliarios, tanto brasileños como estadounidenses, funcionan mejor como inversión en ciclos de bajos o decrecientes intereses, y que mantener una posición en esta clase durante ciclos de alta de intereses implica un costo de oportunidad relevante. Esta es una conclusión práctica importante para el inversor audaz a considerar en su asignación de capital. Correlación entre Activos de Renta Variable y Tasas de Intereses
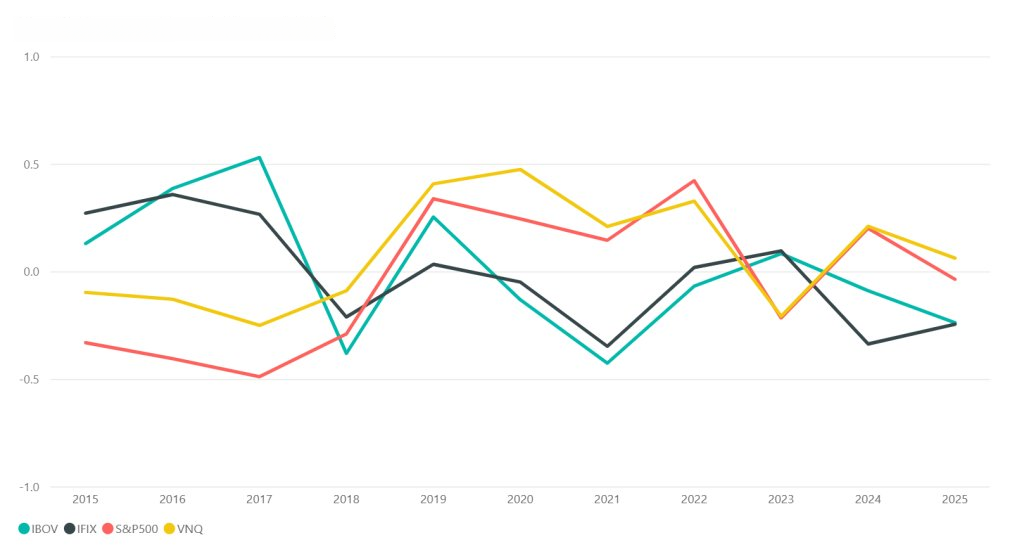
Finalmente, se analizó la correlación anual entre los rendimientos de los activos y la variación de las tasas de interés de referencia (Selic y FFR), lo que permite observar cómo los cambios en la política monetaria pueden relacionarse con el desempeño de los principales activos de renta variable en diferentes mercados. Es fundamental destacar que, si bien la correlación de Pearson se utiliza ampliamente para identificar asociaciones lineales, esta métrica no implica causalidad directa (Gujarati y Porter, 2011). Los resultados deben interpretarse como indicativos de asociación estadística. La Figura 10 presenta los resultados obtenidos.
Figura 10 – Evolución de la correlación entre los activos de acciones y fondos inmobiliarios y la tasa de interés (2015-2025)
Fuente: Datos originales de la investigación
La Figura 10 revela que, independientemente de la clase de activo o país, la correlación entre los rendimientos y las tasas de interés se comporta de manera similar, pero no constante a lo largo del tiempo. El signo de las correlaciones alterna entre positivo y negativo para ambos países, lo que indica que el impacto de las tasas de interés sobre los mercados de renta variable ocurre con intensidad moderada y variable. Esto sugiere que múltiples factores macroeconómicos, como las expectativas de crecimiento económico, el flujo de capital internacional y las condiciones financieras globales, influyen en los resultados (Bodie et al., 2015; Fabozzi, 2021).
Un hallazgo interesante es que las correlaciones rara vez salen del rango de -0,5 a 0,5, lo que sugiere que, si bien existe una asociación entre las variaciones de las tasas de interés y los rendimientos de los activos, ninguno de ellos presenta una sensibilidad extrema. Esto refuerza que, a pesar de que la política monetaria influye en los mercados financieros, otros factores macroeconómicos y estructurales desempeñan un papel importante en la determinación de la rentabilidad de los activos de renta variable. En otras palabras, las tasas de interés impactan el comportamiento de los mercados, pero no son suficientes para explicar de forma aislada los rendimientos observados en los activos analizados.
Aunque la dirección de la correlación sea similar entre el IBOV y el IFIX, la magnitud de la reacción difiere. En ciclos de subida de tipos de interés, el IFIX tiende a sufrir caídas más pronunciadas que el IBOV, como se observó en 2024, reflejando la mayor sensibilidad de los fondos inmobiliarios a la curva de tipos de interés a largo plazo y a la competencia directa con títulos de renta fija por el capital del inversor persona física (Fabozzi, 2021; Passos et al., 2025). El IBOV, por su parte, responde en mayor medida a las expectativas de crecimiento económico y beneficio corporativo, variables influenciadas por la Selic, pero no determinadas exclusivamente por ella (Bodie et al., 2015).
El IBOV en 2016 y 2017 ejemplifica este mecanismo: el mercado precificó anticipadamente el ciclo de corte de la Selic iniciado en octubre de 2016, registrando correlación positiva con la tasa y valorizándose antes de cualquier reducción efectiva. Este comportamiento refleja el principio de anticipación racional de los mercados financieros, donde los precios de los activos son movidos por la expectativa sobre la trayectoria futura de las tasas de interés, y no solo por el nivel actual (Bodie et al., 2015). Un patrón similar se observó en EE. UU. en 2023, cuando el S&P 500 se valorizó expresivamente en el segundo semestre, incluso con la FFR aún en niveles altos, anticipando los cortes que la Fed vendría a anunciar (FRED, 2026).
En términos generales, los resultados indican que la relación entre las tasas de interés y los rendimientos de los activos de renta variable es dinámica y contextual. El signo y la intensidad de la correlación dependen de lo que la variación de los intereses señale sobre el escenario económico futuro, y no solo de su dirección. Esto refleja la complejidad de la interacción entre política monetaria, expectativas económicas, flujos de capital y comportamiento de los inversores. Esta conclusión converge con los hallazgos de Bekaert et al. (2023) sobre los determinantes de los rendimientos en mercados globalizados, reforzando la idea de que múltiples factores actúan en conjunto para moldear el desempeño de los activos.
En resumen, la investigación reveló que los mercados bursátiles brasileño y estadounidense entregaron retornos acumulados similares en el período de 2015 a 2025, pero por trayectorias distintas, con el mercado brasileño exhibiendo mayor volatilidad y sensibilidad a eventos macroeconómicos. En los fondos inmobiliarios, el IFIX superó ampliamente al VNQ, un resultado atribuido a características institucionales locales, como corrección inflacionaria de los contratos y exención fiscal para inversores persona física, que se mostraron más determinantes que el ambiente macroeconómico. El análisis de correlación indicó que la política monetaria influye en los retornos de los activos de renta variable, pero no los determina aisladamente, con múltiples factores macroeconómicos y estructurales actuando de forma conjunta y dinámica.
4. Conclusión
El presente estudio buscó comparar el desempeño de activos de renta variable en los mercados brasileño y norteamericano entre 2015 y 2025, identificando las diferencias de riesgo-retorno y el impacto de las tasas de interés. Se verificó que los mercados accionarios, representados por el Ibovespa y el S&P 500, entregaron retornos acumulados similares en el período, pero por trayectorias distintas, con el mercado brasileño exhibiendo mayor volatilidad y sensibilidad a eventos macroeconómicos. En los fondos inmobiliarios, el contraste fue notable: el IFIX superó ampliamente al VNQ, resultado atribuido a características institucionales locales, como la corrección inflacionaria de los contratos y la exención fiscal para inversores persona física, que se mostraron más determinantes que el ambiente macroeconómico. El análisis de correlación indicó que la política monetaria influye en los retornos de los activos de renta variable, pero no los determina de forma aislada, con múltiples factores macroeconómicos y estructurales actuando de forma conjunta y dinámica. Los hallazgos contribuyen a la comprensión de las diferencias estructurales entre mercados emergentes y desarrollados en el contexto de inversiones arriesgadas, ofreciendo insights prácticos para la asignación de capital.
Sin embargo, el estudio presenta limitaciones que deben ser consideradas. Las series del S&P 500 y del VNQ se obtuvieron en dólares estadounidenses, sin ajuste por la variación cambiaria, lo que exige cautela en la interpretación de comparaciones de retorno absoluto para el inversor brasileño. Adicionalmente, la comparación entre IFIX y VNQ presenta asimetría estructural, ya que el VNQ es un ETF con costos de gestión, mientras que el IFIX es un índice puro, lo que puede subestimar el retorno real de una inversión en REITs. Desde el punto de vista metodológico, la correlación de Pearson captura solo relaciones lineales, restringiendo el análisis en puntos de inflexión del ciclo monetario, donde la relación entre tasas de interés y activos tiende a ser no lineal. Se sugiere para estudios futuros ampliar el análisis a otros mercados emergentes, probando si características institucionales locales similares a las identificadas en el IFIX explican desempeños superiores. Se recomienda también la aplicación de modelos econométricos no lineales para capturar con mayor precisión la relación entre tasas de interés y retornos, e investigar en qué medida la creciente concentración sectorial de índices como el S&P 500 afecta la validez de métricas tradicionales de diversificación y riesgo.
Referencias Bibliográficas
Alfaro, L.; Chari, A.; Greenland, A.; Schott, P. 2020. Aggregate and firm-level stock returns during pandemics, in real time. National Bureau of Economic Research Working Paper 26950. Disponível em: https://www.nber.org/papers/w26950. Acesso em: mar. 2026.
Araújo, E.; Brito, R.D.; Sanvicente, A.Z. 2020. Long-term stock returns in Brazil: volatile equity returns for U.S.-like investors. International Journal of Finance & Economics.
B3 S.A. – Brasil, Bolsa, Balcão [B3]. 2026. Índices de ações e fundos imobiliários. Disponível em: https://www.b3.com.br/pt_br/. Acesso em: jan. 2026.
Banco Central do Brasil [BCB]. 2026. Séries históricas da taxa Selic. Disponível em: https://www.bcb.gov.br/controleinflacao/taxaselic. Acesso em: jan. 2026.
Barbosa Filho, F.H. 2017. A crise econômica de 2014/2017. Estudos Avançados.
Bekaert, G.; Harvey, C.R.; Lundblad, C. 2001. Emerging equity markets and economic development. Journal of Development Economics 66(2): 465-504.
Bekaert, G.; Harvey, C.R.; Mondino, T. 2023. Emerging equity markets in a globalized world. Emerging Markets Review.
Bodie, Z.; Kane, A.; Marcus, A.J. 2015. Investimentos. 10ed. AMGH, Porto Alegre, RS, Brasil.
Boston Trust Walden. 2025. The S&P 500 index: considerations for investors. Disponível em: https://www.bostontrustwalden.com/sp500-index-considerations/. Acesso em: mar. 2026.
Cardozo, T.T.M.; Modesto, N.L.P.; Magalhães, N.P.; Fonseca, R.V.S.; Policarpo, R.V.S. 2019. Análise do perfil de investidores brasileiros. In: Congresso Brasileiro de Engenharia de Produção, 9., 2019, Ponta Grossa, PR, Brasil. Anais… p. 1-10.
Fabozzi, F.J. 2021. Foundations of Financial Markets and Institutions. 5ed. Pearson, New York, NY, USA.
Federal Reserve Economic Data [FRED]. 2026. Federal funds rate. Disponível em: https://fred.stlouisfed.org/series/FEDFUNDS. Acesso em: jan. 2026.
Fundo Monetário Internacional [FMI]. 2020. World Economic Outlook: The Great Lockdown. Disponível em: https://www.imf.org/en/publications/weo/issues/2020/04/14/weo-april-2020. Acesso em: mar. 2026.
Fundo Monetário Internacional [FMI]. 2022. World Economic Outlook: Countering the Cost-of-Living Crisis. Disponível em: https://www.imf.org/en/publications/weo/issues/2022/10/11/world-economic-outlook-october-2022. Acesso em: mar. 2026.
Fundo Monetário Internacional [FMI]. 2024. World Economic Outlook: Steady but Slow — Resilience Amid Divergence. Disponível em: https://www.imf.org/en/publications/weo/issues/2024/04/16/world-economic-outlook-april-2024. Acesso em: mar. 2026.
Gil, A.C. 2017. Como Elaborar Projetos de Pesquisa. 6ed. Atlas, São Paulo, SP, Brasil.
Gujarati, D.N.; Porter, D.C. 2011. Econometria Básica. 5ed. AMGH, Porto Alegre, RS, Brasil.
Kahneman, D. 2011. Thinking, Fast and Slow. Farrar, Straus and Giroux, New York, NY, USA.
Ling, D.C.; Naranjo, A. 2015. Returns and information transmission dynamics in public and private real estate markets. Real Estate Economics 43(1): 163-208.
Nareit – National Association of Real Estate Investment Trusts. 2024. Fed rate cut bodes well for REITs. Disponível em: https://www.reit.com/news/articles/fed-rate-cut-bodes-well-for-reits. Acesso em: mar. 2026.
Passos, G.G.F.; Ribeiro, S.A.; Schmitz, E.A. 2025. Um estudo utilizando fatos estilizados na comparação entre FIIs e REITs. In: Encontro Brasileiro de Finanças, 25., 2025, São Paulo, SP, Brasil. Anais… Instituto de Ensino e Pesquisa, São Paulo, SP, Brasil. Disponível em: https://doity.com.br/anais/25ebfin/trabalho/438454. Acesso em: mar. 2026.
Teixeira, M.L.M. 2023. Perfil do Investidor Pessoa Física: Uma Análise sob a Perspectiva de Profissionais de Instituições Financeiras. Monografia em Ciências Contábeis. Universidade do Extremo Sul Catarinense, Criciúma, SC, Brasil. Disponível em: https://repositorio.unesc.net/handle/1/10248. Acesso em: fev. 2026.
Vanguard. 2025. Vanguard Real Estate ETF (VNQ): fund overview. Disponível em: https://investor.vanguard.com/investment-products/etfs/profile/vnq. Acesso em: fev. 2026.
XP Investimentos. 2025. Raio XP – Retrospectiva 2025: um ano muito positivo para as ações brasileiras. Disponível em: https://conteudos.xpi.com.br/estrategia-acoes/raio-xp-retrospectiva-2025-um-ano-muito-positivo-para-as-acoes-brasileiras/. Acesso em: mar. 2026.
Yin, R.K. 2015. Case Study Research: Design and Methods. 6ed. Sage, Thousand Oaks, CA, USA.
Artículo originario del Trabajo de Conclusión de Curso de la Especialización en Economía, Inversiones y Banca del MBA USP/Esalq
Para saber más sobre el curso, haga clic aquí y acceda a la plataforma MBX Academy