
Economía, Inversiones Y Banca
17 de agosto de 2026
Análisis de Relevancia e Impacto del Uso de la Tasa Selic por el Banco Central de Brasil en el Control de la Inflación y en Otras Variables Económicamente Relevantes (2013-2019)
Daniel Silveira da Silva Leite; Amarildo de Paula Júnior
DOI: 10.22167/2675-6528-202601580
Artículo derivado del Trabajo de Conclusión de Curso (TCC), con contenido basado en el trabajo original del alumno y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, una solución de inteligencia artificial desarrollada por el Instituto Pecege para la síntesis y organización textual.
Resumen
El presente estudio analizó la relevancia y el impacto de la tasa SELIC, principal instrumento de política monetaria en Brasil, sobre variables macroeconómicas seleccionadas en el período de 2013 a 2019, en el contexto del régimen de metas de inflación. El objetivo fue analizar empíricamente la relación entre el uso de este instrumento y sus efectos sobre el Índice de Precios al Consumidor Amplio (IPCA), el Producto Interno Bruto (PIB), el Saldo de Crédito y el Indicador del Costo de Crédito (ICC). Para ello, se empleó un enfoque cuantitativo basado en datos secundarios de instituciones oficiales, utilizando la Prueba de Causalidad de Toda-Yamamoto para investigar las relaciones y estimando modelos de Vectores Autorregresivos (VAR). Los resultados indicaron que la tasa SELIC presentó una relación estadísticamente significativa con el PIB y con el costo del crédito, evidenciando la actuación de los mecanismos de transmisión monetaria sobre la actividad económica y las condiciones financieras. Sin embargo, su capacidad explicativa sobre la inflación se mostró estadísticamente insignificante, sugiriendo la influencia de factores adicionales en la dinámica inflacionaria, y no se observó relación significativa con el saldo de crédito. Se concluyó que, aunque relevante, la tasa SELIC es insuficiente para explicar aisladamente la dinámica macroeconómica brasileña, reforzando la necesidad de un enfoque integrado de política económica.
Palabras clave: Intereses; Política monetaria; Producto Interno Bruto; Prueba de Causalidad de Toda-Yamamoto; Vectores Autorregresivos.
1. Introducción
Desde principios de los años 2000, Brasil ha implementado un régimen de metas de inflación (RMI), complementado por superávit primario y tipo de cambio flotante. Este trípode macroeconómico tiene como objetivo primordial asegurar la estabilidad de la economía nacional. En este contexto, la tasa del Sistema Especial de Liquidación y Custodia (SELIC) emerge como el principal instrumento de la política monetaria, formulada por el Consejo Monetario Nacional (CMN) y ejecutada por el Banco Central de Brasil (BACEN), desempeñando una función esencial en el control de la inflación (Bacha, 2017).
A pesar de la relevancia de la tasa SELIC en la contención del aumento de precios, su aplicación no se restringe solo a este fin, generando otras consecuencias significativas para la economía brasileña. El vínculo de la política monetaria con la deuda pública del Estado, donde la SELIC actúa como tasa de remuneración para una parte sustancial de los títulos emitidos por el Tesoro Nacional, ilustra cómo este instrumento de control inflacionario puede impactar directamente la política fiscal del país (Brito et al., 2019).
Además de los efectos sobre la deuda pública y la política fiscal, la fundamentación de la política monetaria en la tasa de interés nominal, como la SELIC, acarrea implicaciones adicionales para el escenario económico brasileño. Estudios indican que el régimen de metas de inflación y las medidas monetarias, ya sean expansionistas o contraccionistas, pueden influir en la distribución de la renta y otros indicadores macroeconómicos. La política monetaria, aunque vital para la estabilidad de precios, también afecta al Producto Interno Bruto (PIB) y a la desigualdad de renta (Santos, 2022).
La tasa SELIC es, por lo tanto, un mecanismo central en la gestión de la política monetaria, cuyos efectos se propagan por diversos canales de transmisión. Estos canales influyen no solo en la liquidez y el costo del crédito en la economía, sino también en las decisiones de inversión y consumo, impactando directamente la actividad económica y las condiciones financieras generales. Comprender la amplitud de estos efectos es crucial para un análisis completo de la dinámica macroeconómica brasileña.
Aunque la literatura reconoce el papel fundamental de la tasa SELIC en el régimen de metas de inflación, existe una brecha en la discusión profunda sobre las consecuencias de este instrumento en variables distributivas y de crecimiento en Brasil. La complejidad de la economía brasileña y la interacción entre los diversos factores macroeconómicos exigen un análisis empírico detallado para desvelar la real extensión de la influencia de la SELIC.
De esta forma, este estudio se justifica por la necesidad de profundizar la comprensión de los múltiples impactos de la tasa SELIC, contribuyendo a una visión más integrada de la política económica. Así, este estudio tiene como objetivo analizar empíricamente la relación entre el uso de la tasa SELIC y sus efectos sobre otras variables económicas relevantes en el período de 2013 a 2019, a saber: el Índice de Precios al Consumidor Amplio (IPCA), el Producto Interno Bruto brasileño (PIB), el Saldo de Crédito y el Indicador del Costo de Crédito (ICC).
2. Material y Métodos
Este estudio se caracterizó como una investigación de naturaleza exploratoria y enfoque cuantitativo, según la tipología de investigación propuesta por Gil (2017). El objetivo principal fue investigar un fenómeno económico complejo, buscando hacerlo más explícito y fundamentar la construcción de hipótesis para futuras investigaciones. Se empleó la metodología cuantitativa para analizar datos secundarios, permitiendo una evaluación empírica de las relaciones entre variables macroeconómicas.
La unidad de análisis consistió en series históricas de variables económicas brasileñas, con foco en el período de 2013 a 2019. Este recorte temporal se definió para abarcar un ciclo económico relevante para el análisis de la política monetaria en Brasil. El estudio se concentró en la economía brasileña, utilizando datos de instituciones oficiales para garantizar la fidelidad y la comparabilidad de la información recopilada.
Los datos secundarios se recopilaron de fuentes públicas y oficiales, incluyendo el Banco Central de Brasil (BACEN), el Instituto Brasileño de Geografía y Estadística (IBGE) y la Fundación Getúlio Vargas (FGV). Las variables analizadas fueron la tasa SELIC (en % m/m), el Índice de Precios al Consumidor Amplio (IPCA, en % m/m), el Producto Interno Bruto (PIB, en R$ Tri), el Saldo de Crédito (en R$ Tri) y el Indicador del Costo del Crédito (ICC, en % a.a.). Cada serie histórica contenía 84 observaciones mensuales.
Para la recolección de los datos, se accedió a los repositorios digitales de las instituciones mencionadas, que ponen a disposición las series históricas de las variables económicas. El software RStudio se utilizó como herramienta de soporte para la realización de todos los cálculos econométricos y la manipulación de las series temporales. Este entorno de programación estadística permitió la implementación de los modelos y pruebas necesarios para el análisis propuesto.
La recopilación de datos se realizó de manera sistemática, buscando las series temporales mensuales de las variables SELIC, IPCA, PIB, Saldo de Crédito e ICC para el período de enero de 2013 a diciembre de 2019. La información se organizó en bases de datos estructuradas, donde cada fila representaba un mes/año y las columnas correspondían a la fecha, al valor de la SELIC acumulada en el mes y al valor de la respectiva variable económica. Este formato estandarizado facilitó la subsiguiente etapa de análisis.
El análisis de los datos empleó el modelo de Vectores Autorregresivos (VAR), según lo descrito por Bueno (2012), para investigar las relaciones dinámicas entre la tasa SELIC, el IPCA y el PIB. La aplicación del modelo VAR implicó etapas como la evaluación de la estacionariedad de las series temporales, la estimación de los parámetros del modelo, la descomposición de la varianza de cada variable y el análisis de la función de respuesta al impulso. El software RStudio fue esencial para la ejecución de estos procedimientos.
Para verificar la estacionariedad de las series, se utilizó la prueba de Dickey-Fuller Aumentada (Bueno, 2012). Si una serie no era estacionaria, se aplicaba la diferenciación de los valores absolutos hasta que se alcanzara la estacionariedad, iterando el procedimiento según fuera necesario. Adicionalmente, para investigar las relaciones de causalidad, se aplicó la Prueba de Causalidad de Toda-Yamamoto (Toda & Yamamoto, 1995), que permite estimar un modelo VAR a nivel, incluso con series de diferentes órdenes de integración, utilizando un orden de rezago artificialmente aumentado.
El enfoque de Toda-Yamamoto (TY) fue elegido por su idoneidad para sistemas con series de órdenes de integración distintas, prescindiendo de pruebas de cointegración previas y garantizando una inferencia asintótica estandarizada. La verificación del orden de integración de cada serie fue un paso preliminar crucial para la especificación del modelo VAR-TY, determinando el parámetro de rezago adicional (dmax). El rezago óptimo (k) del modelo a nivel fue seleccionado por el Criterio de Información Bayesiano de Schwarz (SC) (Amiri & Ventelou, 2012), que favorece especificaciones parsimoniosas. La estabilidad dinámica del sistema fue verificada, asegurando que todos los módulos de las raíces del polinomio característico fueran inferiores a la unidad.
No se identificaron cuidados éticos específicos, como el Consentimiento Informado (TCLE) o términos de confidencialidad, ya que la investigación se basó exclusivamente en datos secundarios de acceso público, sin involucrar la participación directa de individuos. Las limitaciones metodológicas inherentes al uso de datos secundarios y al recorte temporal específico se consideraron en la interpretación de los resultados, sin comprometer la validez interna del análisis.
3. Resultados y Discusión
Los resultados obtenidos en este estudio, realizado en el período de 2013 a 2019, ofrecen un análisis empírico detallado sobre la relevancia y el impacto de la tasa SELIC en variables macroeconómicas brasileñas, como el Índice de Precios al Consumidor Amplio (IPCA), el Producto Interno Bruto (PIB), el Saldo de Crédito y el Indicador del Costo de Crédito (ICC). La investigación empleó un enfoque cuantitativo robusto, utilizando la Prueba de Causalidad de Toda-Yamamoto y modelos de Vectores Autorregresivos (VAR), según se detalla en la metodología, para investigar las complejas interrelaciones entre estos indicadores.
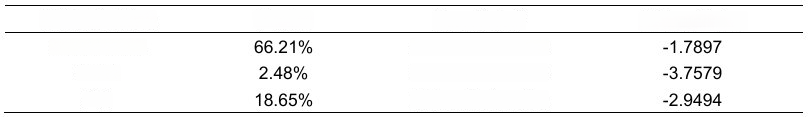
Inicialmente, para la aplicación de los modelos VAR, fue crucial verificar la estacionariedad de las series temporales de la tasa SELIC, IPCA y PIB. Los resultados de la prueba de Dickey-Fuller Aumentada para las series absolutas, presentados en la Tabla 1, indicaron que todas las variables – SELIC (p-valor de 66,21%), IPCA (p-valor de 2,48%) y PIB (p-valor de 18,65%) – eran no estacionarias. Este hallazgo preliminar exigió la aplicación de un procedimiento de diferenciación para transformar las series en estacionarias, un paso fundamental para la validez de los análisis subsecuentes.
Tabla 1. Resultados de la prueba de Dickey-Fuller aumentada para las series absolutas de la tasa SELIC, IPCA y PIB, entre el período de 2013 a 2019
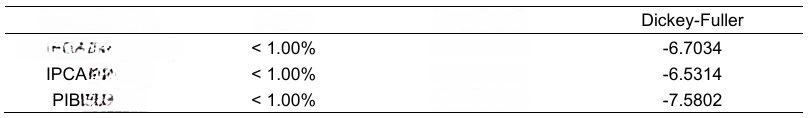
Tras la aplicación de la primera diferencia, las series aún no se mostraron estacionarias, lo que demandó una segunda diferenciación. Con la aplicación de la segunda diferencia, los resultados de la prueba de Dickey-Fuller Aumentada, según la Tabla 2, revelaron que la tasa SELIC, el IPCA y el PIB se volvieron estacionarios, con valores p inferiores al 1,00% para todas las series diferenciadas. Específicamente, los valores de Dickey-Fuller fueron de -6,7034 para la SELIC (2ª diferencia), -6,5314 para el IPCA (2ª diferencia) y -7,5802 para el PIB (2ª diferencia), confirmando la adecuación de las series para la estimación del modelo VAR.
Tabla 2. Resultados de la prueba de Dickey-Fuller Aumentada para las series con 2 diferencias sobre la tasa SELIC, el IPCA y el PIB, entre el período de 2013 a 2019
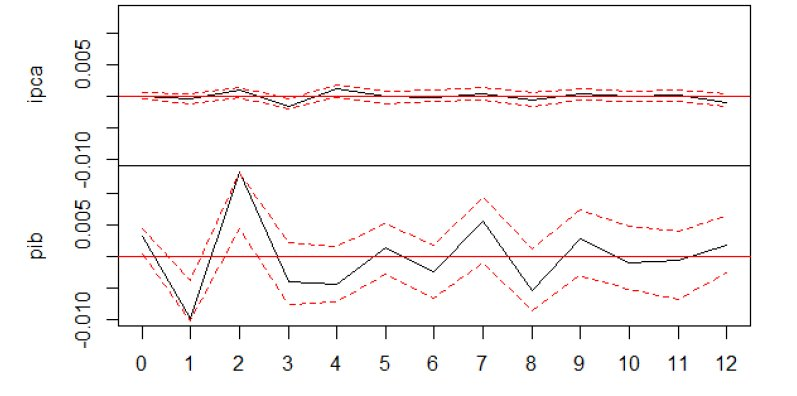
Con las series estacionarias, se procedió a la estimación del modelo VAR y al análisis de la función de respuesta al impulso, que ilustra el impacto de un choque en la tasa SELIC sobre el IPCA y el PIB en un horizonte de doce meses. La representación gráfica de este impacto es fundamental para comprender la dinámica de transmisión de la política monetaria. La Figura 1, a continuación, detalla esta relación visualmente, permitiendo una interpretación clara de los efectos observados.
Figura 1. Representación gráfica de la función de respuesta del IPCA y del PIB a un impulso sobre la tasa SELIC en horizonte de 12 meses después de la aplicación del choque
Fuente: Resultados originales de la investigación
El análisis de la Figura 1 reveló que un choque en la tasa SELIC ejerce poca influencia sobre la serie del IPCA, que varía poco alrededor del eje a lo largo de los doce meses. Este resultado sugiere que la capacidad de la tasa SELIC para controlar la inflación, al menos en el período y contexto analizados, es limitada. En contraste, el PIB presentó una variación significativa, predominantemente por debajo del eje, indicando un impacto negativo y contraccionista sobre la actividad económica cuando la tasa SELIC se eleva, lo que está en consonancia con la teoría económica sobre los efectos de los intereses en el crecimiento.
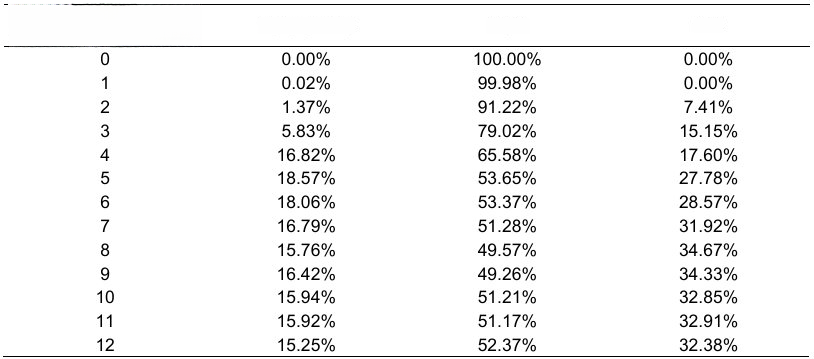
Además de la función de respuesta al impulso, se analizó la descomposición de la varianza de las series temporales para cuantificar cuánto explica cada variable estimada en el modelo VAR el comportamiento de las otras. En cuanto al IPCA, la Tabla 3 indicó que, al cabo de doce meses, la varianza del error de pronóstico del IPCA fue explicada en solo 15,25% por la tasa SELIC y en 32,38% por el PIB. Este hallazgo refuerza la idea de que la dinámica inflacionaria está influenciada por múltiples factores, y no solo por la tasa de interés básica, sugiriendo la presencia de otros determinantes no capturados aisladamente por la SELIC.
Tabla 3. Resultados de la descomposición de las varianzas en 12 meses en las 3 variables en relación con el IPCA
En relación con el PIB, la Tabla 4 demostró que la tasa SELIC explica el 48,76% del comportamiento de la varianza del error de previsión del PIB al final de doce meses. Este valor es considerablemente más alto que la explicación de la SELIC sobre el IPCA, evidenciando una relación más robusta y directa entre la política monetaria y la actividad económica. La capacidad explicativa del PIB sobre sí mismo, a su vez, disminuye de 100% en el mes cero a 33,82% en el mes doce, mientras que la contribución del IPCA a la varianza del PIB alcanza el 17,42% en el mismo período.
Tabla 4. Resultados de la descomposición de las varianzas a 12 meses en las 3 variables en relación con el PIB
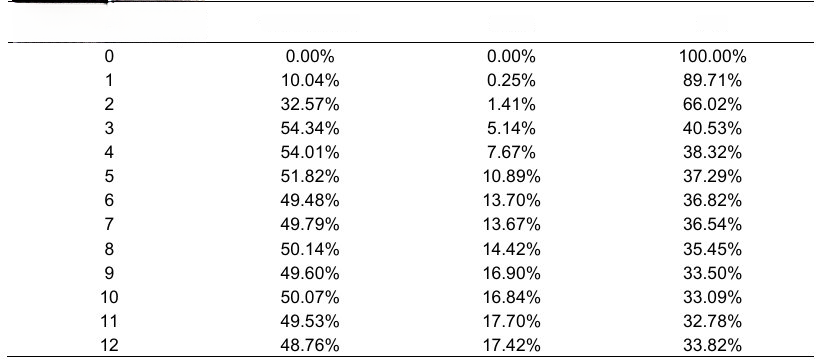
La mayor capacidad explicativa de la tasa SELIC sobre el PIB en comparación con el IPCA, según se observa en la descomposición de la varianza, es un hallazgo significativo. Esto sugiere que los mecanismos de transmisión de la política monetaria actúan de forma más pronunciada sobre la actividad económica que sobre la inflación en el período analizado. La relevancia del PIB como factor explicativo de la inflación también se destaca, apuntando a la complejidad de las interacciones macroeconómicas y la necesidad de considerar múltiples canales de influencia.
Para profundizar el análisis de las relaciones de causalidad, se incluyeron las variables Indicador de Costo de Crédito (ICC) y Saldo de Crédito, y se estimó el modelo Vectorial Autorregresivo (VAR) siguiendo la metodología de Toda y Yamamoto (1995). Este método es particularmente adecuado para sistemas con series de diferentes órdenes de integración, dispensando la necesidad de pre-pruebas de cointegración y preservando la información de largo plazo contenida en los niveles de las series (Amiri, Ventelou, 2012).
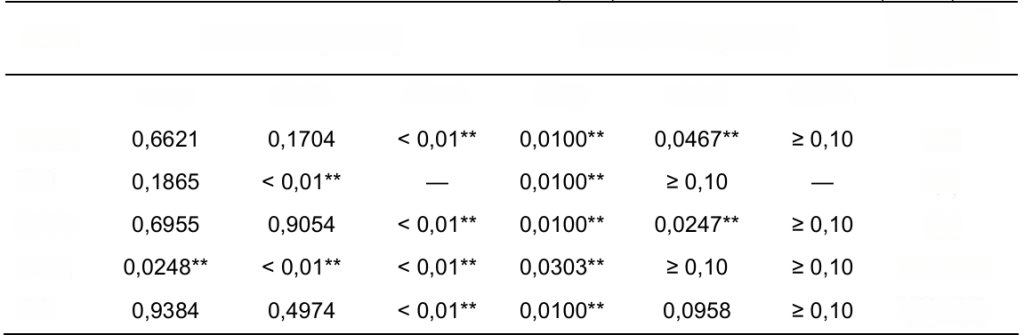
Las pruebas de raíz unitaria (ADF y KPSS), presentadas en la Tabla 5, revelaron la heterogeneidad en los órdenes de integración de las series. La SELIC y el Saldo de Crédito se clasificaron como I(2), alcanzando estacionariedad solo en la segunda diferencia. El PIB, por su parte, se mostró I(1), estacionario en la primera diferencia. El IPCA y el ICC presentaron resultados límite, siendo el IPCA tratado como I(1) y el ICC con un comportamiento de frontera entre I(1) e I(2), lo que justificó la elección del enfoque de Toda-Yamamoto.
Tabla 5. Resultados de las Pruebas de Raíz Unitaria (ADF) y de Estacionariedad (KPSS)
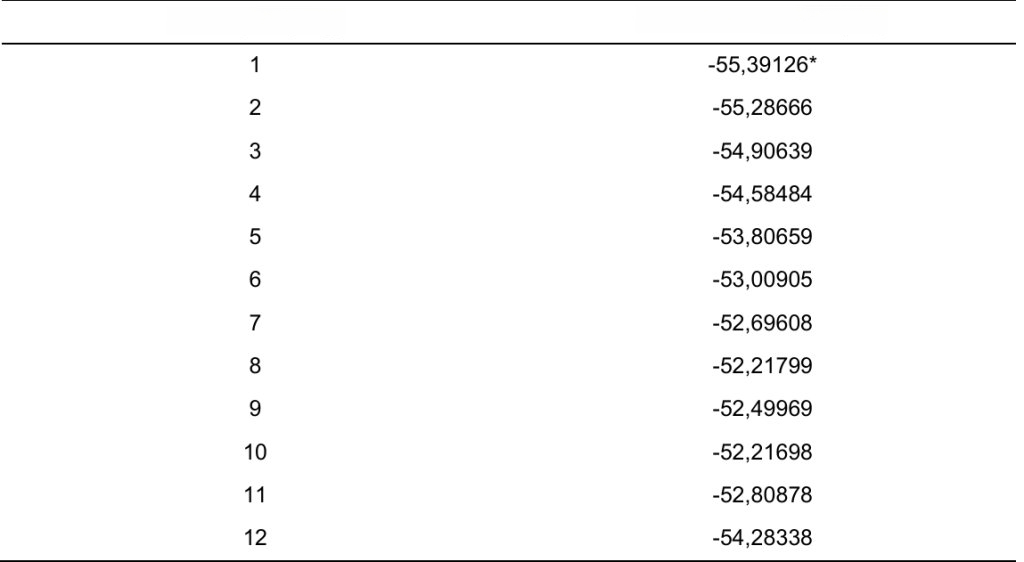
La selección del rezago óptimo (k) para el modelo a nivel se realizó utilizando el Criterio de Información Bayesiano de Schwarz (SC), que penaliza la inclusión de parámetros adicionales. La Tabla 6 indicó que el criterio SC alcanzó su valor mínimo (-55.39126) en el rezago uno, estableciendo k = 1 como la especificación parsimoniosa ideal para el componente autorregresivo del sistema. Este paso es crucial para garantizar la validez y la eficiencia del modelo econométrico.
Tabla 6. Criterio de Selección Bayesiano de Schwarz (SC)
Fuente: Resultados originales de la investigación
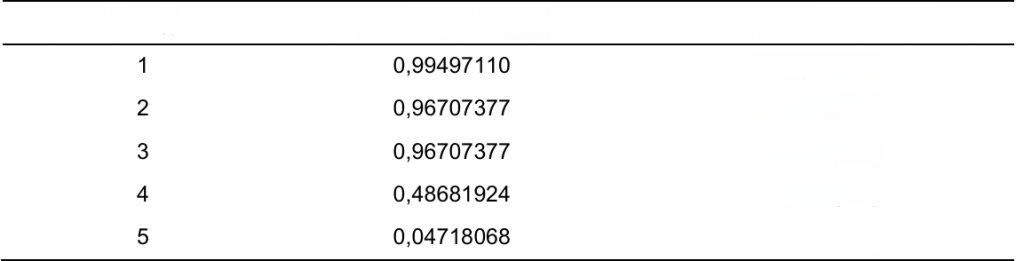
La estabilidad dinámica del sistema se verificó a través de las raíces del polinomio característico, cuyos módulos deben ser estrictamente inferiores a la unidad. La Tabla 7 mostró que las cinco raíces presentaron módulo inferior a uno, con el valor máximo de 0,99497110. Esto confirmó que el sistema es dinámicamente estable y estacionario, validando la aplicación del análisis de Toda-Yamamoto y la consistencia asintótica de la inferencia causal, incluso con la proximidad de la raíz máxima al círculo unitario.
Tabla 7. Raíces del Polinomio Característico para Verificación de la Estabilidad Dinámica
Con la estabilidad del sistema confirmada, se aplicó la prueba de causalidad de Granger modificada, según lo propuesto por Toda y Yamamoto (1995), al modelo VAR(3) en nivel. La matriz de p-valores, presentada en la Tabla 8, reveló cuatro relaciones de causalidad estadísticamente significativas al nivel del 5%. Estos hallazgos son cruciales para comprender los canales de transmisión de la política monetaria en Brasil.
Tabla 8. Matriz de p-valores de la Prueba de Causalidad de Toda-Yamamoto
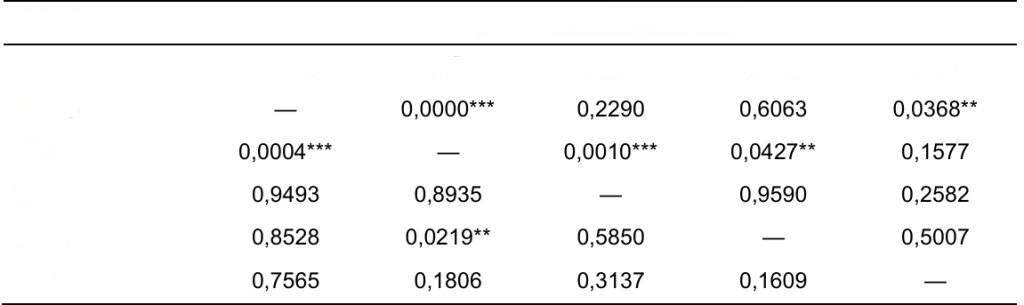
*** significancia válida (rechazo de la hipótesis nula) de la no causalidad de Granger al 1%
Fuente: Resultados originales de la investigación
Se observó una causalidad bidireccional entre la tasa SELIC y el PIB, con p-valores de 0,0000 y 0,0004, respectivamente, lo que indica que ambas variables se influyen mutuamente. De manera similar, se identificó causalidad bidireccional entre el PIB y el IPCA, con p-valores de 0,0427 y 0,0219. Adicionalmente, se constató una causalidad unidireccional del PIB hacia el Saldo de Crédito (p = 0,0010) y de la SELIC hacia el Indicador del Costo de Crédito (ICC), con p = 0,0368. Las demás relaciones probadas no presentaron significancia estadística al nivel convencional del 5%, no habiendo evidencia de causalidad de Granger en estos pares.
Los resultados de causalidad confirman una dinámica de retroalimentación entre la tasa SELIC y la actividad económica (PIB), así como entre la actividad económica y la inflación (IPCA). Los efectos unidireccionales del PIB sobre el Saldo de Crédito y de la tasa SELIC sobre el costo del crédito (ICC) son compatibles con los mecanismos de transmisión de la política monetaria discutidos en la literatura macroeconómica. Estos hallazgos corroboran, en parte, la literatura consolidada sobre el papel de la SELIC en el Régimen de Metas de Inflación (RMI) brasileño, pero también evidencian limitaciones del instrumento.
En cuanto a la relación entre la tasa SELIC y el IPCA, los hallazgos indican que no existe significancia estadística directa entre estas dos variables en la prueba de causalidad de Toda-Yamamoto. Este resultado dialoga parcialmente con el análisis de Bacha (2017), quien reconoce la centralidad de la política monetaria en el control inflacionario, pero subraya que la estabilidad de precios no depende exclusivamente de la tasa de interés, estando condicionada a factores estructurales e institucionales. La baja capacidad explicativa del modelo VAR para el IPCA refuerza esta perspectiva, sugiriendo que la inflación brasileña está influenciada por múltiples determinantes, como choques de oferta y dinámica de expectativas.
A pesar de la ausencia de significancia estadística directa entre la SELIC y el IPCA en la prueba de causalidad, el Banco Central tiende a reaccionar a las presiones inflacionarias elevando la tasa de interés, lo que genera una correlación contemporánea positiva entre estas variables. Es decir, cuando el IPCA aumenta, el Banco Central reacciona aumentando la SELIC. Sin embargo, el modelo no presentó significancia estadística en esta relación, aun siendo la tasa SELIC el principal instrumento de política monetaria en el control inflacionario, lo que apunta a la complejidad de la interacción y al posible desfase de los efectos.
En relación con el PIB, los resultados indican una relación estadísticamente significativa con la tasa SELIC en ambos sentidos, tanto en la causalidad de Toda-Yamamoto como en la descomposición de la varianza del modelo VAR. Este hallazgo está de acuerdo con el estudio de Delmondes (2024), que destaca los efectos contraccionistas causados por una alta tasa de interés sobre el crecimiento económico, por medio de la reducción de inversiones privadas. La mayor explicación de la SELIC sobre el PIB en comparación con el IPCA, observada en el modelo VAR, refuerza la relevancia de la política monetaria para la actividad económica.
La ausencia de una relación significativa entre la tasa SELIC y el Saldo de Crédito sugiere limitaciones del canal de crédito como mecanismo de transmisión de la política monetaria en el período analizado. Este resultado puede interpretarse a la luz de las especificidades institucionales del sistema financiero brasileño, donde la presencia de instrumentos de crédito dirigido y subsidiado, además de la fuerte actuación del sector público, puede reducir la sensibilidad del volumen de crédito a las variaciones de la tasa básica de interés, limitando la efectividad de este canal, según lo señalado por Evangelista y Araújo (2018).
Por otro lado, la sólida relación observada entre la tasa SELIC y el Indicador de Costo de Crédito (ICC) confirma el papel directo de la tasa básica en la formación del costo del crédito. Este resultado es coherente con el marco teórico de la política monetaria y refuerza la evidencia empírica de que la SELIC influye de manera más inmediata y directa en las condiciones financieras del sistema, como se ilustra en un estudio especial del BACEN (2018), aunque sus efectos sobre variables reales sean más difusos y desfasados. La causalidad unidireccional de la SELIC hacia el ICC corrobora esta interpretación.
En resumen, los resultados obtenidos refuerzan la comprensión de que la tasa SELIC es un instrumento central en la conducción de la política monetaria brasileña, pero su capacidad para explicar aisladamente la dinámica macroeconómica es limitada. Aunque tiene un impacto significativo sobre el PIB y el costo del crédito, su influencia sobre la inflación y el saldo de crédito se mostró menos pronunciada o estadísticamente insignificante. Esto sugiere que la estabilidad de precios y el crecimiento económico dependen de un enfoque integrado de política económica, considerando múltiples factores y canales de transmisión.
4. Conclusión
El presente estudio analizó empíricamente la relación entre la tasa SELIC y sus efectos sobre el Índice de Precios al Consumidor Amplio (IPCA), el Producto Interno Bruto (PIB), el Saldo de Crédito y el Indicador del Costo de Crédito (ICC) en Brasil, en el período de 2013 a 2019. Se verificó que la tasa SELIC presentó una relación estadísticamente significativa con el PIB y con el costo del crédito, evidenciando la actuación de los mecanismos de transmisión monetaria sobre la actividad económica y las condiciones financieras. Se observó una causalidad bidireccional entre la SELIC y el PIB, y una causalidad unidireccional de la SELIC hacia el ICC, confirmando el impacto directo de la tasa básica en la formación del costo del crédito. La descomposición de la varianza reforzó que la tasa SELIC explicó una parte sustancial del comportamiento del PIB, pero su capacidad explicativa sobre el IPCA fue considerablemente menor. Estos hallazgos contribuyen a una comprensión más profunda de la dinámica macroeconómica brasileña, destacando la relevancia de la tasa SELIC como instrumento central, pero también sus limitaciones.
Sin embargo, el análisis reveló que la capacidad de la tasa SELIC para explicar aisladamente la dinámica inflacionaria resultó estadísticamente insignificante, lo que sugiere la influencia de múltiples factores adicionales en la formación del IPCA, como choques de oferta y expectativas. Adicionalmente, no se observó una relación significativa entre la tasa SELIC y el Saldo de Crédito, lo que puede atribuirse a las especificidades institucionales del sistema financiero brasileño, en el que la presencia de instrumentos de crédito dirigido y subsidiado puede reducir la sensibilidad del volumen de crédito. Tales limitaciones indican que, si bien la SELIC es un instrumento fundamental, es insuficiente para explicar la complejidad macroeconómica del país de forma aislada. Los resultados refuerzan la necesidad de un enfoque integrado de política económica, que articule instrumentos monetarios, fiscales y estructurales para promover la estabilidad y el crecimiento sostenible. Para estudios futuros, se sugiere la incorporación de variables adicionales, como el tipo de cambio y el índice de desempleo, a fin de profundizar la comprensión de los efectos de la política monetaria en el contexto nacional.
Referencias Bibliográficas
AMIRI, A., VENTELOU, B. 2012. Causalidade de Granger entre gastos totais na saúde e o PIB na OCDE: Evidência da abordagem de Toda-Yamamoto. Economics Letters, ed. 3, v. 16, p. 541-544. França.
BACHA, C. J. C. 2017. Entendendo a economia brasileira. 4ed. Átomo e Alínea, Campinas, SP, Brasil.
BANCO CENTRAL DO BRASIL [BACEN]. 2018. Efeito de mudanças da taxa SELIC nas taxas de juros das operações de crédito. Estudos Especiais do Banco Central, v. 11. Brasília, DF, Brasil.
BRITO, E. C.; ARAÚJO, E. C.; ARAÚJO, E. L. 2019. Inter-relações entre a dívida pública e política monetária no Brasil: uma análise histórica. Economia e Sociedade, v. 28, n. 1, p. 153-175. Campinas, SP, Brasil.
BUENO, R. L. S. 2012. Econometria de séries temporais. 2ed. Cengage Learning. São Paulo, SP. Brasil.
DELMONDES, L. 2024. Efeitos da política monetária no Brasil: Uma avaliação com modelos VAR dos impactos da SELIC sobre PIB e IPCA (2002 – 2024). Santa Maria, RS. Brasil.
EVANGELISTA, T. F.; ARAÚJO, E. C. 2018. A eficácia do crédito como canal de transmissão da política monetária no Brasil: estratégia de identificação da oferta e demanda de crédito. Revista de Economia Contemporânea, v. 22, p. 1-27. Rio de Janeiro, RJ, Brasil.
GIL, A. 2017. Como Elaborar Projetos de Pesquisa. 6ed. Editora Atlas, São Paulo, SP, Brasil.
SANTOS, G. C. 2022. O impacto da política monetária sobre a desigualdade de renda: uma análise da influência distributiva do regime de metas (1996-2019). Universidade Federal de Sergipe, SE, Brasil.
TODA, H. Y., YAMAMOTO, T. 1995. Inferência estatística em Vetores Autorregressivos com processos possivelmente integrados. Journal of econometrics, v. 66, n. 1-2, p. 225-250. Japão.
Artículo originario del Trabajo de Conclusión de Curso de la Especialización en Economía, Inversiones y Banca del MBA USP/Esalq
Para saber más sobre el curso, haz clic aquí y accede a la plataforma MBX Academy