
Fertilizantes
Fertilizantes
Mercado
Precios
11 de febrero de 2022
Tendencias de mercado en el segmento de fertilizantes en la producción de granos
DOI: 10.22167/2675-6528-20220020
E&S 2022,3: e20220020
Análisis de coyuntura
Kessler Teixeira Erthal; Edson Pereira da Mota
La pandemia de COVID-19 generó una serie de repercusiones económicas que impactaron a todos los sectores de la economía mundial[1]. Las acciones establecidas para el control de la diseminación de la enfermedad, tales como el distanciamiento social y el “lockdown”, generaron impactos negativos en la economía que fueron rápidamente percibidos, hecho que llevó a los gobiernos de muchos países a tomar diferentes medidas de estímulo a las economías[2],[3].
Un reflejo importante, que puede ser destacado, fue la búsqueda de alimentos, siendo esta impulsada por la perspectiva de confinamiento prolongado de las personas y el riesgo de inflación de los productos agrícolas, que llevó a los países a aumentar los inventarios domésticos, como el de granos (soja, maíz y trigo), con el fin de garantizar la oferta de alimentos[4].
La producción agropecuaria, en el sector primario de seguridad alimentaria (animal o humana), tuvo un aumento en su demanda y precios, en especial a las “commodities” agrícolas[4]. Siendo así, generó al productor rural mejores precios de venta, pero es preciso prestar atención a que los insumos necesarios para la producción también sufrieron aumentos.
Los precios de los “commodities” agrícolas en niveles elevados favorecieron las inversiones en tecnología y expansión, como ejemplo, se tiene la conversión de áreas para agricultura, así como la migración de áreas de pastoreo al cultivo de granos, en ambos escenarios, estos cambios significaron un aumento en el consumo de fertilizantes, principalmente Nitrógeno (N), Fósforo (P2O5) y Potasio (K2O)[5], [6], [7], [8]. El sector de fertilizantes es responsable del 40 al 50% de la producción de granos, de esta forma, se hizo necesaria la realización de análisis criteriosos de estos insumos dentro de la cadena de producción[9].
En Brasil, en los últimos años, la evolución en el uso de fertilizantes para el incremento de las producciones agrícolas refleja el aumento de la productividad, en función del uso cada vez más racional y técnico de estos insumos. La agricultura brasileña, en los últimos 35 años, ha visto su área cultivada aumentada en un 36,2% mientras que la producción creció un 253%, con destaque para la adopción de la segunda cosecha y el aumento de la biotecnología empleada en los cultivos, ambos impulsados por el uso de fertilizantes[10].
En relación con los cambios en el mercado de fertilizantes, el consumo y los precios de estos insumos han venido presentando alzas, influyendo en la cadena de producción de las materias primas de NPK. El alza en los fertilizantes se inició en 2017 y se extendió hasta mediados de 2019, lo que representó un alza del 38% en los precios en este período en función de la huelga de camioneros en 2018, el tabelamiento de fletes, la inestabilidad comercial entre China y Estados Unidos, y problemas político-electorales que ocasionaron devaluación cambiaria[11]. Poco después de este período, se inició la pandemia declarada en 2020.
En este contexto, el análisis del escenario de la COVID-19 y sus reflejos en los precios y la producción de soja, maíz de segunda cosecha y trigo en el estado de Paraná, frente al aumento de la demanda de fertilizantes, es fundamental para entender la dinámica del sector y permitir que se tracen estrategias para que haya mayor previsibilidad de comportamientos de mercado y, también, permita la planificación asertiva de la actividad agropecuaria.
Se utilizaron datos de Argus e información de mercado para el análisis de las materias primas (fertilizantes) fuentes de NPK, junto con otras “commodities” relevantes como el Gas Natural representando el petróleo. También se analizaron las relaciones de los fertilizantes con commodities provenientes de la producción agrícola como la soja, el maíz y el trigo, cultivos de mayor cobertura regional y consumo de fertilizantes.
Para el análisis completo de los costos de producción se utilizó la serie histórica de la Compañía Nacional de Abastecimiento (CONAB), en la cual se utilizó la media aritmética para obtener la representatividad de los fertilizantes sobre el costo total (fijos y variables) de producción con alta tecnología de los cultivos de soja, maíz segunda cosecha y trigo.
El estudio se realizó en el estado de Paraná, realizándose la siguiente división: trigo – Capanema, Cascavel, Ubiratã, Londrina, Guarapuava y Ponta Grossa; maíz de segunda cosecha – Campo Mourão, Assis Chateaubriand, Francisco Beltrão y Londrina; soja – Campo Mourão, Ponta Grossa, Guarapuava, Francisco Beltrão y Londrina.
Para el análisis comparativo se utilizaron precios “Cost and Freight” (CFR) Brasil para los estándares: a) urea como fuente estándar de nitrógeno; b) fosfato monoamónico (MAP) como fuente de (P2O5); y, c) cloruro de potasio (KCL) o muriato de potasio (MOP). Para el parámetro de gas natural se utilizó referencia de Houston (TX), en los Estados Unidos (Informe Argus).
En cuanto a los valores del precio medio de los granos, se utilizó la media aritmética para precios mensuales en el período de febrero a julio de 2020, utilizando como fuente la Secretaría de Abastecimiento de Paraná (SEAB)[12]. Se resalta que la variable tipo de cambio fue considerada, ya que interfiere directamente en los insumos y venta de los granos, para tal se utilizó la tasa Ptax de venta (BACEN)[13] del mismo período considerado para las demás variables. Para la obtención de las tasas de cambio de 2019 a 2021, se consideraron los datos hasta el 30 de julio. También se utilizó la media aritmética de las tasas Ptax y de venta divulgadas por el Banco Central de Brasil.
Para precios CFR de Urea, (MAP) y (MOP) se consideraron los valores medianos en semanas. Para las demás variables analizadas se utilizaron promedios aritméticos de los datos para la consolidación de los resultados mensuales.
Tras análisis, durante la pandemia, algunos acontecimientos alteraron el panorama en el mercado de fertilizantes, como la caída en la producción global de urea, ligada al aumento de su consumo mundial (principalmente China). El cierre de plantas industriales con pérdidas acumuladas en Brasil, la imposición de impuestos por parte de Estados Unidos a productos fosfatados importados de Rusia y Marruecos, y por último, con el cierre temporal de algunas minas de (KCl), asociado a la fuerte demanda, trajeron un escenario desafiador al mercado de potasio.
Según la consultora Argus, USD 1 mmbtu-1 de gas natural representó un aumento de USD 33 t-1 en el precio (CFR) de la urea. A efectos comparativos, de acuerdo con estudios de la Empresa de Investigación Energética (EPE)[14], los proyectos en Brasil se viabilizan con precios de gas de hasta USD 7 mmbtu-1. Por lo tanto, un escenario de aumento de la demanda y los costos de producción de nitrogenados crea riesgos reales de desabastecimiento de este elemento en el mercado.
Los puntos álgidos en el precio del gas natural debido a una ola de frío ártico en el estado de Texas, en los Estados Unidos, provocaron una caída en la producción y el transporte de petróleo y gas natural, seguida de un aumento en el consumo para calentar ambientes a mediados de febrero de 2021. Además, el aumento de la producción de nitrogenados en China para atender su mercado interno generó una crisis energética[15] que se reflejó en un aumento del 108% en el consumo de gas (Figura 1).
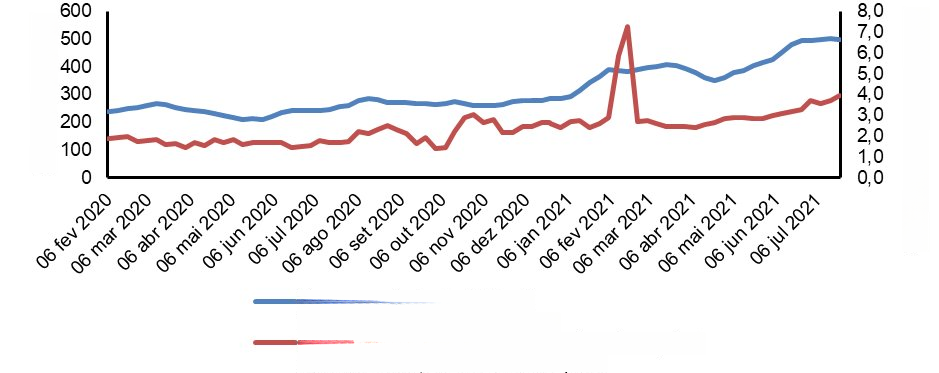
Figura 1. Valores de petróleo representados por gas natural y mercado de nitrogenados, de febrero de 2020 a julio de 2021
Fuente: Argus (2021)[16]
Los fosfatados de alta concentración presentaron una larga estabilidad en los precios hasta principios de 2021, momento en que iniciaron una trayectoria de alza más intensa en los precios internacionales. Este movimiento se observó antes de la elevación del gas natural, en febrero de 2021, lo que imposibilitó conferir una relación directa entre los dos elementos observados. Una sumatoria de factores externos influyó en el aumento de la oferta de productos fosfatados, como la disponibilidad limitada para los compradores estadounidenses, el número reducido de ofertas de los principales productores tras la decisión de los impuestos a productos de Marruecos y algunos países de Europa del Este, el abastecimiento del mercado interno chino en detrimento de la exportación, sumado a la demanda adicional de importación de la India y Brasil. Para el gas natural, insumo básico en la producción de amoníaco utilizado en la producción del (MAP), además de los motivos abordados se sumó la escasez del producto en China en función de las restricciones momentáneas de producción con el objetivo de cohibir el avance del Covid-19 en el país[16]. Cabe destacar el mayor distanciamiento entre las curvas observado, a partir de febrero de 2021, el reflejo del alza más acentuada del (MAP) (Figura 2).
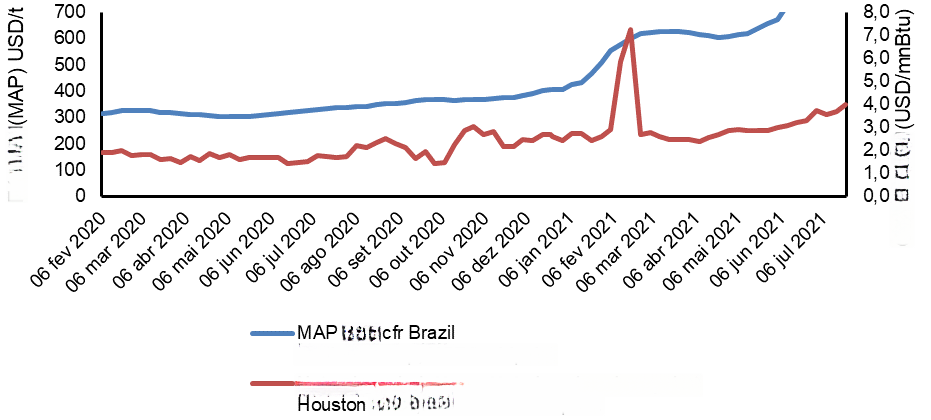
Figura 2. Valores de petróleo representados por gas natural y mercado de fosfatos, de febrero de 2020 a julio de 2021
Fuente: Argus (2021)[16]
Con respecto al mercado de potásicos (MOP) en el período evaluado, se observó estabilidad en las cotizaciones hasta principios de febrero de 2021. Ante las reducciones de producción generadas en la pandemia asociadas al cierre de contratos de suministro a largo plazo de productores del este de Europa e Israel, se produjeron menores ofertas. Prohibiciones de importación de los Estados y la Unión Europea con Bielorrusia, reducción de la producción de minas en Canadá y fuertes fundamentos agrícolas mundiales, indican un aumento de la demanda que impulsa las alzas del potasio a nivel mundial[16] (Figura 3).
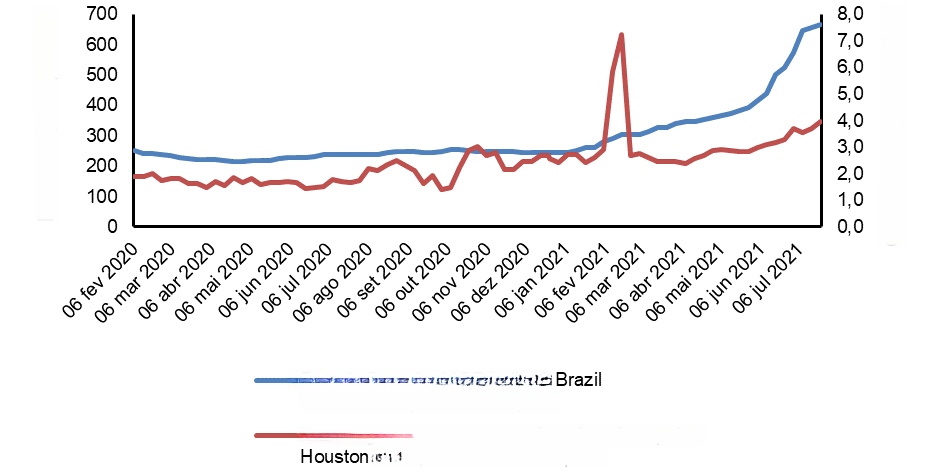
Figura 3. Valores de petróleo representados por gas natural y mercado de potásicos, de febrero de 2020 a julio de 2021
Fuente: Argus (2021)[16]
Al inicio de la pandemia, hasta mediados de marzo de 2021, hubo un aumento en el tipo de cambio de aproximadamente 21% y 12% en la Urea en el mismo período. A partir de este período, se evidenciaron trayectorias distintas, cuya urea siguió ascendente, alcanzando cerca de 40% de incremento hasta la primera quincena de mayo, mientras que el tipo de cambio presentó un retroceso de casi 11% en el mismo período. Estas acciones contribuyeron a la oscilación de las monedas en todo el mundo y, específicamente en Brasil, factores políticos se sumaron a la pandemia, lo que generó un ambiente de inestabilidad cambiaria[17].
El avance de las vacunaciones, junto con el momento político positivo, promovieron una caída del 21% en el tipo de cambio en junio de 2021, en comparación con el mes anterior. Este movimiento ligado a los factores político-sanitarios continuó determinando las fluctuaciones de la moneda en el período de julio de 2020 a principios de julio de 2021[18]. A pesar de que el sector se benefició de los precios de las “commodities”, los ingresos tienden a estabilizarse, con mantenimiento de los precios de venta, y los costos de producción tienden a aumentar [5],[6],[7],[8] (Figura 4).
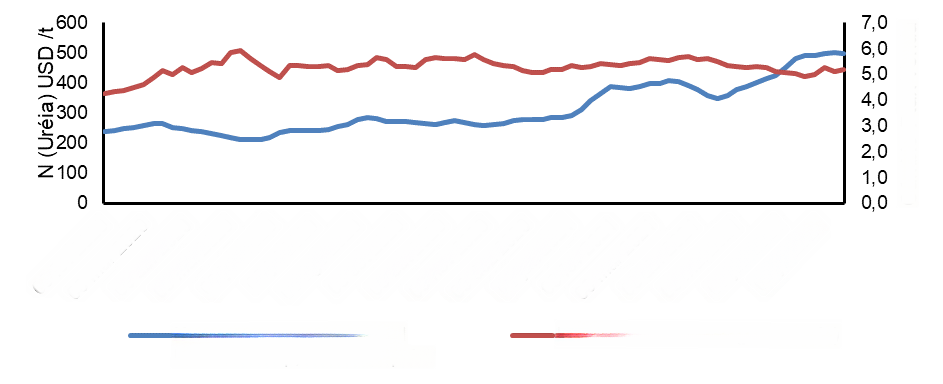
Figura 4. Valores de nitrogenados y tasa de cambio Ptax venta, de febrero de 2020 a julio de 2021
Fuente: Argus (2021)[16]
Considerando el inicio del período pandémico, los efectos en el mercado fueron limitados y se aproximaron a la estacionalidad de los mercados; sin embargo, los diversos acontecimientos y factores, en el transcurso del año, influyeron en mercados de fosfatados de alta concentración que resultaron en una escalada de los precios, a partir de diciembre de 2020, y persistió hasta marzo de 2021, lo que resultó en un aumento de aproximadamente el 63% o USD 240 t-1 (CFR). Tras un corto período de estabilidad y retroceso entre los meses de abril y mayo del mismo año, se observó una nueva ola de aumento, que alcanzó alrededor del 100% de alza en julio de 2021 en comparación con diciembre de 2020. Sin embargo, la tasa de cambio permaneció con oscilaciones modestas, lo que permite concluir la baja interacción entre los fosfatados. No obstante, la valorización del real frente al dólar iniciada a mediados del mes de abril de 2021, se pudo presumir que hubo un favorecimiento a la demanda de esa época, siendo un factor adicional de presión a los precios de las materias primas fosfatadas (Figura 5).
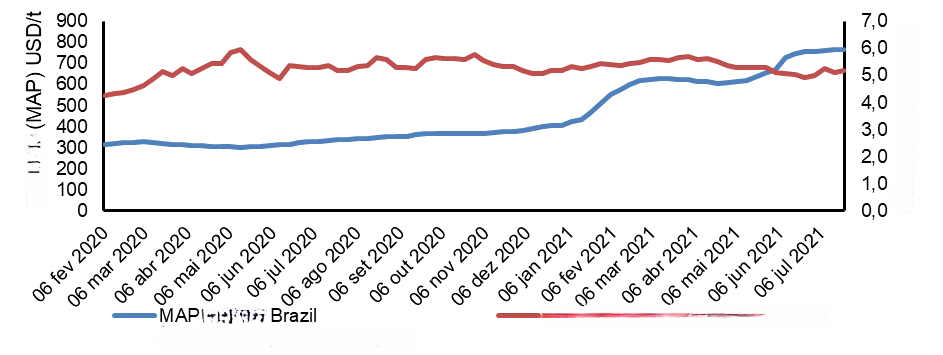
Figura 5. Valores de fosfatos y tasa de cambio Ptax venta, de febrero de 2020 a julio de 2021
Fuente: Argus (2021)[16]
El mercado de potásicos, representado por el (MOP), presentó un largo período de estabilidad en los valores (CFR) con mayor oferta, como en mayo de 2020, pero el escenario cambió con las perspectivas globales de crecimiento. Este movimiento se intensificó en junio de 2021 y se mantuvo al alza en el período evaluado. Destacó la intersección de las curvas de (MOP) (CFR) en relación con el tipo de cambio que se distanciaron, como consecuencia de un efecto más intenso en los precios en función de la devaluación del dólar frente al real. Además, en el mismo intervalo, generó estímulo a nuevas compras del insumo, lo que a su vez favoreció el movimiento alcista (Figura 6).
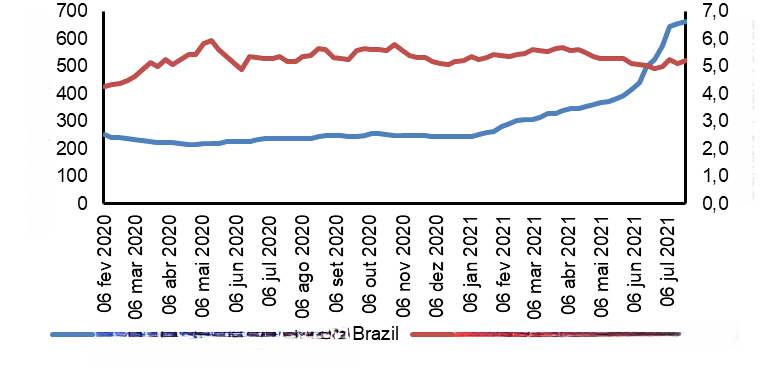
Figura 6. Valores de potásicos y tasa de cambio Ptax venta, de febrero de 2020 a julio de 2021
Fuente: Argus (2021)[16]
Para la Urea (CFR), con un aumento del 8% en el mercado, influyeron los precios medios de Paraná de los cultivos de soja, maíz y trigo entre febrero y noviembre de 2020, con un aumento acumulado del 89%, 71% y 49%, respectivamente. Sin embargo, en diciembre comenzó el movimiento alcista que duró hasta finales de marzo de 2021, lo que representó un incremento del 43%. Otro punto observado fue el intervalo de recuperación de los precios de la urea, en el primer ciclo iniciado en marzo de 2020 y alcanzando los mismos niveles de precio a finales de julio, es decir, 21 semanas. Comparativamente, en marzo de 2021 este intervalo fue de 11 semanas, lo que puede indicar ofertas más restringidas de la materia prima (Figura 7).
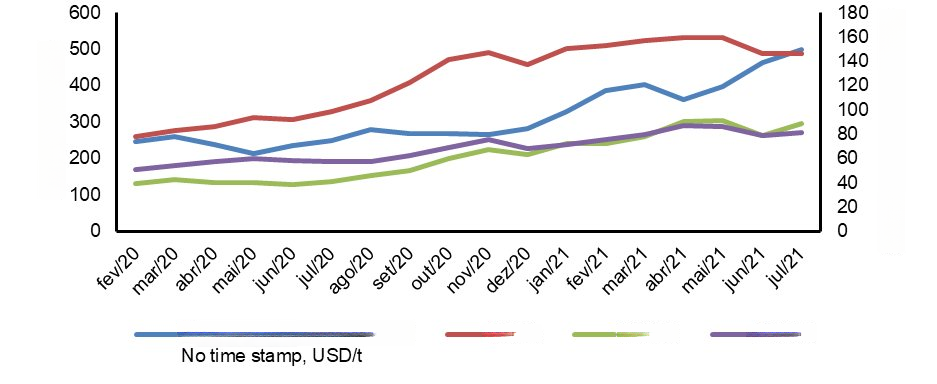
Figura 7. Valores de nitrogenados y “commodities”, de febrero de 2020 a julio de 2021
Fuente: Argus (2021)[16]
Para el mercado de Fósforo, representado por el (MAP), se observó un promedio (CFR) de USD 321 al inicio del mes de febrero, pero con el aumento de las restricciones impuestas por la pandemia a partir de junio de 2020, hubo alzas constantes en todos los meses evaluados. Se notó una estrecha relación con los precios de los granos, especialmente la soja, que en el período de junio a noviembre de 2020, con una valorización del 60%. A partir de este mismo mes hasta marzo de 2021, el MAP (CFR) obtuvo un incremento en los precios internacionales de alrededor del 68% (Figura 8).
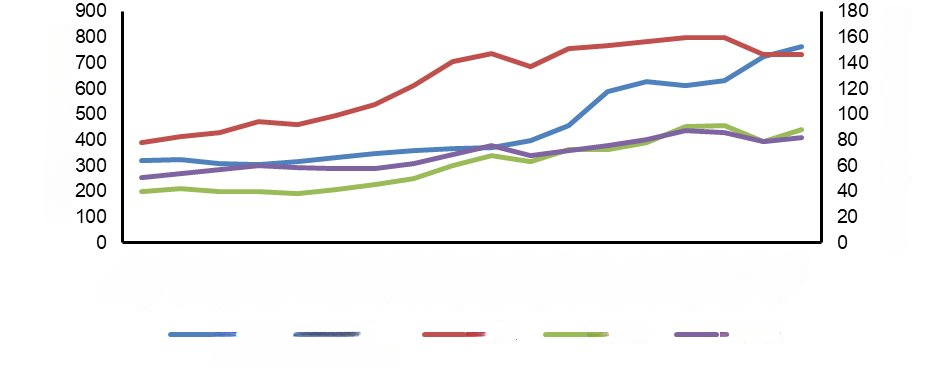
Figura 8. Valores de fosfatos y “commodities”, de febrero de 2020 a julio de 2021
Fuente: Argus (2021)[16]
Se observó en el período de febrero a diciembre de 2021 como estable, con una caída de hasta el 10%, similar a mayo de 2020 en el mercado de potasio. Posteriormente, en noviembre y diciembre de 2020, y tras alcanzar récords históricos de precios para la soja, el maíz y el trigo, se evidenció un movimiento similar en el (MOP). Las acciones restrictivas adoptadas por la Unión Europea contra productos de Bielorrusia, entre ellos el KCl, fueron el principal motivador del avance de los precios de mercado[19]. De febrero a julio de 2021 hubo una suba acumulada del 125% (Figura 9).
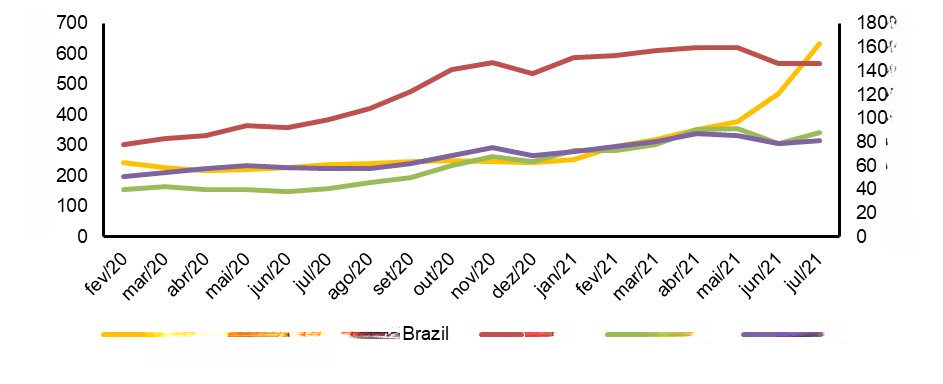
Figura 9. Valores de potásicos y “commodities”, de febrero de 2020 a julio de 2021
Fuente: Argus (2021)[16]
Tras el análisis de las variables propuestas, que influyeron en el mercado de granos, se ilustraron los efectos de los fertilizantes en el costo total de producción de la soja (Figura 10). Para ayudar en la interpretación, también se expuso el comportamiento del tipo de cambio en el mismo período evaluado. Además, se consideró la cosecha 19/20 como período previo a la pandemia.
En 2019 los fertilizantes NPK representaron en promedio el 16% del costo total de la soja en el estado de Paraná. Influenciados por el aumento de los precios de la soja en el mercado doméstico, los fertilizantes redujeron su participación en el costo total a aproximadamente el 15% en 2020. Este período estuvo marcado por la devaluación del real frente al dólar que llegó a casi el 31%, lo que garantizó un aumento de los ingresos a los productores. Finalmente, hasta el período del 30 de julio de 2021, los costos de los macronutrientes significaron prácticamente el 18% del total del cultivo de soja[5],[6],[7],[8]. También hubo un aumento de la tasa de cambio, considerando el promedio entre febrero y el fin del mes de julio de 2021. Como resultado, el mercado anticipó las compras como medida de protección al ambiente adverso, siendo la soja el cultivo que más representó este movimiento de anticipación en las adquisiciones de fertilizantes. Ante los acontecimientos del mercado, existe una tendencia de crecimiento de los costos de producción de la soja, pudiendo relacionarse con los costos de los fertilizantes (Figura 10).
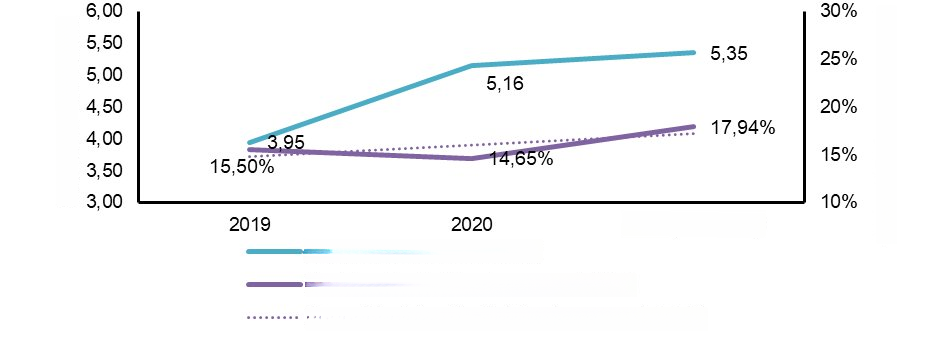
Figura 10. Representatividad del costo NPK sobre el costo total de producción de soja comparado a la tasa de cambio promedio anual, período de 2019 a julio de 2021
Fuente: Argus (2021)[16]; CONAB (2021)[5],[6],[7],[8]
Sobre el análisis de la relevancia de los fertilizantes en relación con los costos totales del cultivo de maíz de segunda cosecha, se observó más del 19% antes del período de pandemia. El cereal se vio favorecido por el repentino aumento de las cotizaciones y en gran parte debido a la alta del dólar [5],[6],[7],[8], lo que provocó una caída de la participación del fertilizante a alrededor del 18%. Sin embargo, en la cosecha de 2021 presentó un aumento, alcanzando prácticamente el 26% (Figura 11), es decir, un crecimiento de más del 35% de la participación de los fertilizantes en el costo total del maíz de segunda cosecha, en relación con la cosecha de 2019. Cardoso et al.[20] presentó un estudio con una reducción del 44% de la productividad del maíz de segunda cosecha cultivado en Londrina – PR, debido al retraso en la siembra, esto resultó en menor radiación solar, temperatura y disponibilidad hídrica. Comprendiendo los riesgos climáticos y la tendencia de aumento del costo del principal insumo de este cultivo, se requiere un mayor control de costos, planificación de la compra de fertilizantes y época de siembra.
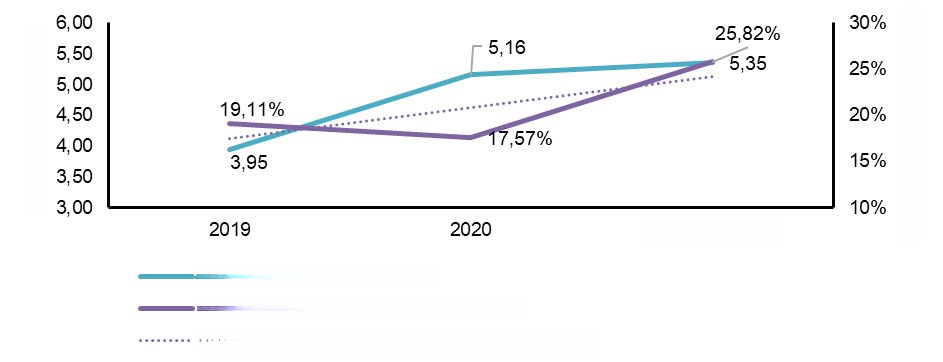
Figura 11. Representatividad del costo NPK sobre el costo total de producción de maíz de segunda cosecha comparado con la tasa de cambio promedio anual, período de 2019 a julio de 2021
Fuente: Argus (2021)[16]; CONAB (2021)[5],[6],[7],[8]
Por último, se evaluaron los costos de NPK para el cultivo de trigo y su importancia en el costo total de los productores de Paraná en la cosecha de 2021, según datos de la CONAB[5],[6],[7],[8]. En 2019, antes de la COVID-19, los fertilizantes representaron poco menos del 20% del costo total del cultivo, mientras que al año siguiente, esta cifra se redujo a alrededor del 18%, un movimiento similarmente observado en otros cultivos evaluados. Sin embargo, se destacó negativamente debido al aumento a más del 26% de representatividad en el costo total del trigo, un aumento de más del 33% en relación con 2019 (Figura 12). Este resultado indicó que los momentos de compra posteriores a la cosecha de soja y maíz influyeron en la oferta y demanda de fertilizantes en el segundo trimestre de 2021, transfiriendo un mayor costo de los fertilizantes al cultivo de trigo. En este sentido, el seguimiento del mercado de fertilizantes tiene un papel importante en la elección del mejor momento de compra.
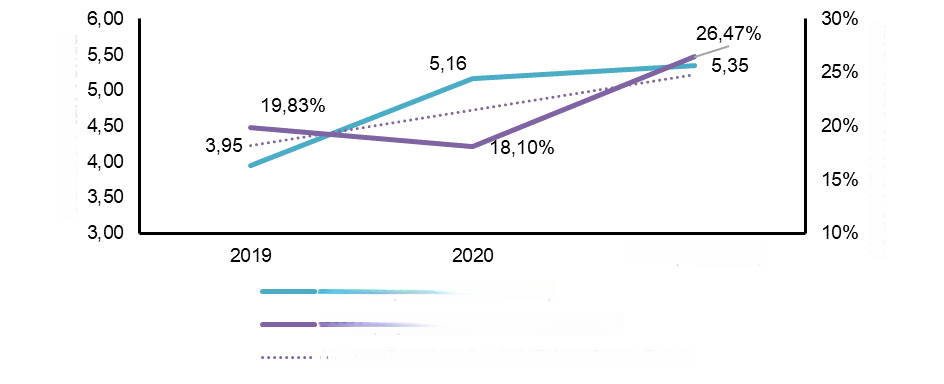
Figura 12. Representatividad del costo NPK sobre el costo total de producción de trigo comparado a la tasa de cambio promedio anual, período de 2019 a julio de 2021
Fuente: Argus (2021)[16]; CONAB (2021)[5],[6],[7],[8]
La pandemia de COVID-19 y sus desarrollos fueron responsables de diversos efectos, directos e indirectos, en la oferta de las materias primas NPK evaluadas. La devaluación cambiaria evidenciada a partir de febrero de 2020 fue determinante para el crecimiento de la demanda de fertilizantes. Concomitantemente, la oferta restringida de gas natural, esencial en las cadenas de producción de nitrogenados y algunos fosfatados y potásicos, fue responsable directa e indirectamente de la elevación de los costos en los países productores. El mismo efecto ocurrió en la demanda de alimentos que resultó en el estímulo a la producción de granos.
La relevancia de los fertilizantes en el costo total de producción podría aumentar mientras los esfuerzos gubernamentales para estimular la producción nacional no comiencen a generar resultados. De esta forma, en el cultivo de trigo, seguido del maíz de segunda cosecha, fueron las que presentaron los mayores aumentos de participación de los fertilizantes en el costo total debido a los menores precios de mercado y momento de compra posteriores en comparación con la soja. Estos cultivos son los más impactados debido al volumen de fertilizantes aplicados, que requiere una mejor eficiencia y planificación de los costos de producción. En función de los escenarios complejos que involucran el mercado de materias primas con desdoblamientos y nuevos acontecimientos, se reforzó la importancia del monitoreo de la información, a fin de obtener mayor asertividad en la toma de decisiones. A través de los indicadores fue posible observar que los efectos negativos de la pandemia deberán permanecer por al menos un año, siendo posible interpretar que los impactos en la cadena de oferta y demanda de alimentos, y a su vez de fertilizantes, crearon reflejos a largo plazo. Este hecho se reflejó en costos mayores de los fertilizantes que lo observado en 2019, es decir, antes de la pandemia.
Referencias
[1] Schneider S.; Cassol A.; Leonardi A.; Marinho M.M. Os efeitos da pandemia da Covid-19 sobre o agronegócio e a alimentação. Estud. av. 2020; 34(100). <https://doi.org/10.1590/s0103-4014.2020.34100.011>.
[2] Wilson, J. 2020. The economic impact of coronavirus: analysis from Imperial experts, Imperial College of London, 2020. Disponível em: <https://www.imperial.ac.uk/news/196514/the-economic-impact-coronavirus-analysis-from/>.
[3] The World Bank Group. O impacto da COVID-19 no mercado de commodities é maior sobre os preços de energia; baixa demanda de petróleo provavelmente continuará além de 2021. 2020. Disponível em: <https://www.worldbank.org/pt/news/press-release/2020/10/22/impact-of-covid-19-on-commodity-markets-heaviest-on-energy-prices-lower-oil-demand-likely-to-persist-beyond-2021>.
[4] Soendergaard N.; Gilio L; Sá C.D; Jack M.S. Impactos da Covid-19 No agronegócio e o Papel do Brasil. Instituto de Ensino e Pesquisa (INSPER). 2020. Disponível em: <https://www.insper.edu.br/wp-content/uploads/2020/06/impactos-da-covid-19-no-agronegocio-e-o-papel-do-brasil-vf-a.pdf>.
[5] Companhia Nacional de Abastecimento (CONAB). Planilha de custos de produção. 2021. Disponível em: <https://www.conab.gov.br/info-agro/custos-de-producao/planilhas-de-custo-de-producao/itemlist/category/403-planilhas-de-custos-de-producao-culturas-de-inverno>.
[6] Companhia Nacional de Abastecimento (CONAB). Planilha de custos de produção. 2021. Disponível em: <https://www.conab.gov.br/info-agro/custos-de-producao/planilhas-de-custo-de-producao/item/download/36848_c03c19eb5a6b86a951a79db251fae18d>.
[7] Companhia Nacional de Abastecimento (CONAB). Série histórica do milho safrinha. 2021. Disponível em: <https://www.conab.gov.br/info-agro/custos-de-producao/planilhas-de-custo-de-producao/itemlist/category/414-planilhas-de-custos-de-producao-series-historicas?start=20>.
[8] Companhia Nacional de Abastecimento (CONAB). Perspectivas para a agropecuária. 2021. Disponível em: <https://www.conab.gov.br/institucional/publicacoes/perspectivas-para-a-agropecuaria/item/16668-perspectivas-para-a-agropecuaria-volume-9-safra-2021-2022-edicao-graos>.
[9] Associação Nacional para Difusão de Adubos (ANDA). O Uso de Fertilizantes Minerais e o Meio Ambiente. 2018. Disponível em: <http://anda.org.br/wp-content/uploads/2018/10/OUsodeFertilizantesMinerais.pdf>.
[10] Empresa Brasileira de Pesquisa Agropecuária (EMBRAPA). Árvore do conhecimento – milho. 2018. Disponível em: <https://www.agencia.cnptia.embrapa.br/gestor/milho/arvore/CONT000fya0krse02wx5ok0pvo4k3mp7ztkf.html#>.
[11] Centro de Estudos Avançados em Economia Aplicada (CEPEA). Custos Grãos. 2020. Disponível em: <https://www.cepea.esalq.usp.br/upload/revista/pdf/0691526001567691145.pdf>.
[12] Secretaria Da Agricultura e do Abastecimento (SEAB). Relatórios de Preços. 2021. Disponível em: <https://www.agricultura.pr.gov.br/deral/precos>.
[13] Banco Central do Brasil (BACEN). Cotações e boletins. 2021. Disponível em: <https://www.bcb.gov.br/estabilidadefinanceira/historicocotacoes>.
[14] Empresa de Pesquisa Energética (EPE). Estudo de Caso na Indústria de Fertilizantes Nitrogenados. 2019. Disponível em: <https://www.epe.gov.br/sites-pt/publicacoes-dados-abertos/publicacoes/Documents/EPE-DEA-IT-01-19%20-%20GN_Fertilizantes.pdf>.
[15] Empresa de Pesquisa Energética (EPE). Fatos relevantes da indústria do óleo & gás. 2021. Disponível em: <https://www.epe.gov.br/sites-pt/publicacoes-dados-abertos/publicacoes/PublicacoesArquivos/publicacao-410/topico-472/Fatos%20Relevantes%20da%20Ind%C3%BAstria%20do%20%C3%93leo%20e%20G%C3%A1s%20-%20Fevereiro_2021_2021.03.16.pdf>.
[16] Argus Media (ARGUS). Histórico de Preços CFR Brasil de Ureia, (MAP), (MOP) e Gás Natural. 2021. Disponível em: <https://www.argusmedia.com/pt>.
[17] Centro de Estudos Avançados em Economia Aplicada (CEPEA). Custos Grãos. 2019. Disponível em: <https://www.cepea.esalq.usp.br/upload/revista/pdf/0723193001600198255.pdf>.
[18] Instituto de Pesquisa Econômica Aplicada (IPEA). Visão Geral da Conjuntura. 2021. Disponível em: <https://www.ipea.gov.br/portal/images/stories/PDFs/conjuntura/210930_nota_33_visao_geral.pdf>.
[19] Osaki M. Alto preço de fertilizante desafia produtor. Centro de Estudos Avançados em Economia Aplicada (CEPEA). 2021.Disponível em: <https://cepea.esalq.usp.br/br/opiniao-cepea/alto-preco-de-fertilizante-desafia-produtor.aspx>.
[20] Cardoso, C.A; De Faria, R. T; Folegatti, M. V. 2004. Simulação do rendimento e riscos climáticos para o milho safrinha em Londrina – PR, utilizando o modelo CERES-Maize. Disponível em: <https://doi.org/10.1590/S0100-69162004000200007>.
Como citar
Erthal K.T.; Mota E.P. Tendências mercadológicas no segmento de fertilizantes na produção de grãos. Revista E&S. 2022; 3: e20220020.
Sobre os autores
Kessler Teixeira Erthal, Especialista em Agronegócios pela Escola Superior de Agricultura “Luiz de Queiroz” – Universidade de São Paulo (USP), Piracicaba, SP, Brasil
Edson Pereira da Mota, Doutor em Ciências (Solos e Nutrição de Plantas) pela Escola Superior de Agricultura “Luiz de Queiroz” (ESALQ/USP), Professor da Faculdade de Ensino Superior Santa Bárbara (FAESB), Tatuí, SP, Brasil
Editorado por: Revista E&S
Link para download: https://cms.revistaes.com.br/wp-content/uploads/2022/02/20.pdf