
Micro Y Pequeñas Empresas
Planificación Tributaria
Supervivencia Empresarial
28 de junio de 2024
Relación entre la planificación tributaria y la supervivencia de micro y pequeñas empresas en Brasil
DOI: 10.22167/2675-6528-20230073
E&S 2024, 5: e202300073
William Freitas Alves Barroso; Vinícius Medeiros Magnani
La planificación tributaria es una actividad desconocida, a veces vista como innecesaria u onerosa por muchos empresarios y emprendedores. Algunos de ellos, sin embargo, terminan pagando tributos innecesarios por falta de conocimiento y de información oficial clara o, aún, como consecuencia de cambios constantes en la legislación.
Según Chiavenato[1], es crucial que las organizaciones realicen una planificación continua, estableciendo metas, definiendo objetivos e identificando los recursos y las tareas necesarias para alcanzarlos. Este proceso se inicia con la elección del negocio y se extiende hasta la inserción efectiva en el mercado. El camino para obtener éxito como empresario en Brasil no es fácil, pero aquellos que lo logran se destacan por la audacia, creatividad, innovación y persistencia, cualidades que comúnmente acompañan a estos individuos[2].
De acuerdo con el Instituto Brasileño de Geografía y Estadística (IBGE)[3], la desaceleración del crecimiento económico en la década de 1980 incentivó la apertura de micro y pequeñas empresas (MPE), que se transformaron en alternativas para aquellos que sufrían con la realidad del desempleo de la época. Este hecho se observa nuevamente en la actualidad, conforme señalado por el informe “Doing Business Subnacional Brasil 2021”[17].
El actual Código Tributario Nacional (CTN)[4] fue introducido a través de la Ley nº 5.172, de 1966, con 218 artículos, de acuerdo con datos del Instituto Brasileño de Planeamiento y Tributación (IBPT)[5]. Desde su creación, el código no ha sufrido alteraciones profundas y, por ello, no ha acompañado los cambios en el perfil de la sociedad y de la economía, las cuales han evolucionado drásticamente a lo largo del tiempo. Coelho[6] afirma que, por esta razón, el CTN es un documento en el que existen diversas contradicciones jurídicas.
Las MIPYMES son fundamentales para la economía brasileña, teniendo un importante papel en la generación de empleos e ingresos[7]. Datos del Sebrae[8] y del IBGE[9] muestran que este segmento económico representa el 51% de los empleos generados y el 30% del Producto Interno Bruto (PIB) del país. Toda esta influencia sufre, sin embargo, el impacto del alto índice de mortalidad de estas empresas, y uno de los motivos es la carga tributaria, según los autores.
El IBPT[10] muestra que, desde la promulgación de la actual Constitución Federal hasta el año 2018, se editaron 390.726 normas tributarias. Ante un escenario de tantas normas y cambios, se percibe la importancia del papel de la planificación tributaria.
Maggi[11] afirma que la planificación tributaria tiene como objetivo la obtención de ahorros en el manejo de los impuestos, adoptando procedimientos sumariamente dentro de las normas legales. El autor describe la práctica como una actividad empresarial de carácter preventivo, responsable del análisis de hechos tributables y de sus efectos y de la comparación de probables resultados para los diversos procedimientos y escenarios posibles, de modo a posibilitar la elección de la alternativa menos onerosa dentro de la ley.
Ante los estudios y datos analizados, se buscó verificar cuál era la influencia de la planificación tributaria en el índice de supervivencia de las MPE en Brasil. Se buscó, adicionalmente, contextualizar tales datos con el escenario de la pandemia de la covid-19 y averiguar los impactos en el contexto económico del período en que se realizó este estudio.
La hipótesis planteada por esta investigación es que las prácticas de planificación tributaria por parte de los empresarios, emprendedores o gestores de las MPE impactan positivamente el principio de perpetuidad de las empresas, ayudándolas a mantenerse en actividad en el mercado por un período prolongado, ya que optimizan la utilización de recursos financieros, anteriormente destinados a las obligaciones tributarias, a veces equivocadamente, para su expansión y generación de riqueza a sus socios. Conforme afirmado por Fabretti[12], el objetivo es alcanzar la máxima economía fiscal viable, disminuyendo la carga tributaria al monto estrictamente requerido por la legislación.
De esta manera, es fundamental analizar todas las opciones legales pertinentes a cada caso y las lagunas en la legislación que permitan la ejecución de la operación deseada de modo menos costoso para el contribuyente, siempre que esté en conformidad con la ley. En esencia, la investigación sugirió que una gestión tributaria eficaz podría contribuir a la longevidad y al éxito continuo de las MPE en el mercado.
Este trabajo se realizó mediante una investigación de carácter hipotético-deductivo. Según Gil[13], este método fue creado por Karl Popper, basándose en críticas a la inducción expuestas en la obra “La Lógica de la Investigación Científica”, publicada en 1935; la inducción es un proceso de razonamiento que parte de observaciones particulares para llegar a conclusiones generales. Popper argumentaba que este no es un método confiable para alcanzar el conocimiento científico, ya que no hay garantía de que las observaciones futuras confirmen las conclusiones generales extraídas de las observaciones pasadas.
El método hipotético-deductivo comienza con la determinación de un problema o una laguna en el conocimiento científico. Luego, se procede a la formulación de hipótesis y a un proceso de inferencia deductiva, en el cual se prueba la predicción de fenómenos abarcados por dicha hipótesis. Lakatos y Marconi[14] dicen que el método de Popper se basa en la eliminación de errores.
Este método se utilizó en la investigación por su capacidad para organizar el pensamiento, garantizar la contrastabilidad de las hipótesis y posibilitar generalizaciones y la refutabilidad de las ideas, ofreciendo un enfoque sistemático y riguroso para la investigación científica.
Los datos fueron recopilados en encuestas realizadas por el Servicio Brasileño de Apoyo a las Micro y Pequeñas Empresas (Sebrae), con datos del período comprendido entre los años 2008 y 2020, y por el Banco Mundial, con fines de comparabilidad y análisis de evolución. El presente estudio se realizó con base en el informe “Supervivencia de las Empresas en Brasil 2020”[15], resultado de una encuesta del Sebrae publicada en 2021, cuyo objetivo fue calcular la tasa de supervivencia y mortalidad de las empresas en Brasil e identificar los factores determinantes para los resultados.
Otra serie histórica, “Supervivencia de las Empresas en Brasil 2016”[16], se utilizó para extraer datos sobre las empresas constituidas entre los años 2008 y 2012, obtenidos mediante el procesamiento de las bases de datos de la Secretaría de la Recaudación Federal (SRF), abarcando el período de 2008 a 2014. El estudio, también del Sebrae, incluyó además una encuesta telefónica con 2.006 entrevistas, realizadas entre julio y agosto de 2016 en todo el país.
El informe “Doing Business Subnacional Brasil 2021”[17], del Banco Mundial, proporcionó información sobre la regulación de negocios y los impactos de los impuestos en las ganancias de las empresas brasileñas. El cálculo estadístico del coeficiente de correlación de Pearson, una medida estadística que cuantifica la fuerza y la dirección de la relación lineal entre dos variables continuas, obtenida con el uso de los datos recopilados anteriormente, mostró la fuerza entre la carga tributaria total sobre las ganancias y los índices de supervivencia de las empresas; después de ser probados y en consonancia con el método hipotético-deductivo, estos datos proporcionaron información suficiente para el análisis de la hipótesis planteada.
Fabretti[18] clasifica la planificación tributaria como el estudio previo realizado antes de la ocurrencia del hecho administrativo generador del tributo, considerando sus efectos jurídicos y económicos y las alternativas legales disponibles menos onerosas. Según Borges[19], la planificación tributaria comienza con la recopilación de datos relacionados con el segmento de la empresa, obedeciendo a las particularidades operativas de cada organización.
En palabras de Malkowski[20], para que la planificación fiscal no sea caracterizada como evasión fiscal, esta debe ser formalizada antes del hecho generador, pues, de ocurrir posteriormente, puede generar esta interpretación. La globalización, el mercado extremadamente competitivo y la gran carga tributaria que recae sobre las organizaciones requieren prácticas de gestión eficaces para conducir las empresas; por ello, buscar formas lícitas para reducir el pago de tributos y, concomitantemente, acompañar los cambios de la legislación son actitudes imprescindibles para maximizar los beneficios, perpetuar los negocios y mejorar los niveles de empleo[11].
Maggi[11] afirma que la planificación tributaria ha sido realizada por las empresas, sin embargo, es de suma importancia hacer un análisis administrativo con base en la estrategia de las organizaciones, con el fin de minimizar costos y, principalmente, profundizar el conocimiento de una práctica importante para la competitividad en el mercado. Costa et al.[21] informan que algunas regiones poseen beneficios fiscales, sin embargo, donde no existen, los empresarios deben prestar atención a la planificación tributaria y financiera, para que puedan mantener un buen nivel de rentabilidad.
Según la investigación “Supervivencia de las Empresas en Brasil 2016”[16], basada en empresas brasileñas constituidas en el año 2012 y con información recopilada en la base de datos de la SRF hasta 2014, la tasa de supervivencia de las empresas brasileñas con hasta dos años de actividad fue del 76,6%, la mayor para este grupo en todo el período analizado (2008 a 2012). Cabe destacar que algunos factores y políticas macroeconómicas de la época contribuyeron a esta mejora en el escenario investigado, siendo el principal la institución de la figura jurídica del microemprendedor individual (MEI), en 2008, que hizo que el número de emprendimientos aumentara en 6 millones entre los años 2009 y 2016[15].
Las características macroeconómicas del período de 2008 a 2014 fueron de crecimiento del PIB, caída de las tasas de desempleo y de interés, crecimiento del ingreso medio y del salario mínimo y cambios positivos en algunas leyes de las MPE, como en los casos de la Ley General, de 2006, y de la Ley del Simples Nacional, de 2007[22],[23]. La Figura 1 muestra la evolución en la tasa de supervivencia de las empresas de dos años en Brasil entre los años de 2008 y 2012.
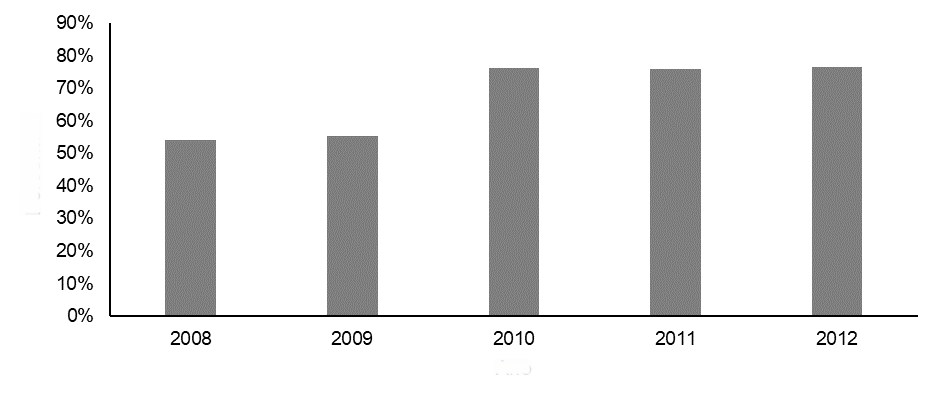
Fuente: Servicio Brasileño de Apoyo a las Micro y Pequeñas Empresas (Sebrae)[16].
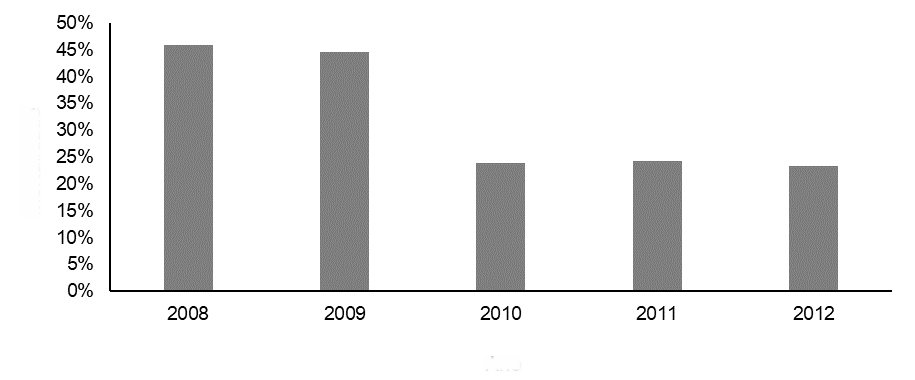
Dado que la tasa de mortalidad es complementaria a la tasa de supervivencia, se asume que la tasa de mortalidad de empresas con hasta dos años de actividad ha caído del 45,8% en las empresas constituidas en 2008 al 23,4% en las empresas constituidas en 2012 (Figura 2). Dicha mejora también se evidencia por los factores y políticas macroeconómicas ocurridas en el período. Se destaca la contribución del MEI a la reducción de la mortalidad de las empresas en el mismo período analizado.
Fuente: Servicio Brasileño de Apoyo a las Micro y Pequeñas Empresas (Sebrae)[16].
Tabla 1. Tasa de mortalidad de las empresas en hasta cinco años desde su apertura
| Estado | Mortalidad (%) | |||||
| t = 0 | t = 1 | t = 2 | t = 3 | t = 4 | t = 5 | |
| AC | 0 | 11 | 17 | 20 | 23 | 25 |
| AL | 0 | 12 | 18 | 22 | 26 | 28 |
| AM | 0 | 10 | 14 | 17 | 20 | 22 |
| AP | 0 | 12 | 16 | 19 | 22 | 23 |
| BA | 0 | 11 | 16 | 21 | 24 | 26 |
| CE | 0 | 11 | 17 | 22 | 26 | 28 |
| DF | 0 | 13 | 19 | 23 | 27 | 29 |
| ES | 0 | 11 | 17 | 22 | 26 | 28 |
| IR | 0 | 11 | 18 | 22 | 26 | 28 |
| MA | 0 | 9 | 14 | 17 | 21 | 23 |
| MG | 0 | 12 | 18 | 23 | 27 | 30 |
| MS | 0 | 10 | 15 | 19 | 23 | 25 |
| MT | 0 | 11 | 17 | 21 | 25 | 27 |
| PA | 0 | 10 | 15 | 19 | 22 | 24 |
| PB | 0 | 11 | 17 | 21 | 24 | 26 |
| PE | 0 | 11 | 17 | 21 | 25 | 27 |
| PI | 0 | 9 | 14 | 17 | 20 | 22 |
| PR | 0 | 11 | 18 | 22 | 26 | 28 |
| RJ | 0 | 10 | 15 | 19 | 22 | 23 |
| RN | 0 | 11 | 17 | 21 | 24 | 26 |
| RO | 0 | 13 | 19 | 23 | 27 | 29 |
| RR | 0 | 11 | 17 | 20 | 24 | 26 |
| RS | 0 | 11 | 18 | 23 | 27 | 29 |
| SC | 0 | 11 | 18 | 23 | 27 | 29 |
| SI | 0 | 11 | 17 | 22 | 26 | 28 |
| SP | 0 | 11 | 17 | 21 | 25 | 27 |
| A | 0 | 11 | 18 | 22 | 26 | 28 |
Tabla 2. Motivos alegados por los emprendedores para que la empresa dejara de funcionar,
| Razón | Porcentaje (%) |
| Impuestos/costos/gastos/intereses | 31 |
| Ventas/poca demanda, demanda, clientes/fuerte competencia | 29 |
| Problemas financieros/impago/falta de crédito/capital de giro | 25 |
| Gestión/problemas administrativos/incapacidad/sociedad/logística | 25 |
| Consiguió otra oportunidad/ya no lo necesitaba | 13 |
| Mano de obra/empleados/preparación | 12 |
| Crisis (económica/del país/financiera) | 10 |
| Tramitología | 5 |
| Problemas personales/familia | 4 |
| Localización/punto | 3 |
| Otros motivos diversos | 3 |
| Tiempo (carga horaria/incompatibilidad) | 3 |
| Fuerza mayor/enfermedad/jubilación | 2 |
| Falta de apoyo | 2 |
La investigación también constató un fuerte sentimiento respecto al impacto de la alta carga tributaria brasileña en el fracaso de las MPE (Tabla 3).
Tabla 3. Factores que habrían evitado el cierre de la empresa, según los emprendedores
| Razón | Porcentaje (%) |
| Menos cargos e impuestos | 52 |
| Más clientes | 28 |
| Crédito fácil | 21 |
| Planificación del negocio | 18 |
| Mano de obra calificada | 15 |
| Gestión financiera eficaz | 13 |
| Consultoría empresarial | 10 |
| Ninguno | 6 |
| Acuerdo entre los socios | 5 |
Para una deducción de la hipótesis planteada en este trabajo con los datos anteriores, se utilizó la investigación “Relación de las MPE con los Contadores”, realizada por el Sebrae y divulgada en 2016. Dicha investigación tuvo como objetivo identificar cómo las MPE se relacionaban con las empresas prestadoras de servicios de contabilidad. La metodología utilizada fue la de entrevistas telefónicas, realizadas en el período comprendido entre el 18 de diciembre de 2015 y el 03 de febrero de 2016, con 6.054 empresas encuestadas. El tema en cuestión abordó los servicios que podrían ser más ofrecidos a las micro y pequeñas empresas, destacando la importancia de la planificación tributaria para este segmento.
Se observó que el 84% de los encuestados creía que los contadores y/o las oficinas de contabilidad podrían ofrecer más servicios de planificación fiscal para ayudar en la toma de decisiones (Tabla 4).
Tabla 4. ¿Qué servicios son adecuados, pertinentes y podrían ser ofrecidos por las oficinas de contabilidad?
| Razón | Porcentaje (%) |
| Planificación tributaria | 84 |
| Recomendaciones para mejoras | 79 |
| Informes de desempeño y diagnósticos | 77 |
| Apoyo en la gestión financiera | 73 |
| Apoyo para acceder a líneas de crédito | 70 |
| Elaboración de plan de negocios | 67 |
| Solucionar deudas/pagos atrasados | 66 |
| Implementación de sistemas informáticos | 63 |
| Apoyo para participar en licitaciones/exportaciones | 57 |
El informe “Doing Business Subnacional Brasil 2021”[17], producido por el Banco Mundial a solicitud de la Secretaría General de la Presidencia de la República de Brasil y patrocinado por la Confederación Nacional de Bienes, Comercio y Turismo (CNC), la Federación Brasileña de Bancos (Febraban) y el Sebrae, presentó un análisis comparativo del entorno de negocios en 27 unidades federativas brasileñas. Los datos se recopilaron de forma estandarizada, para garantizar que fueran comparables a lo largo del tiempo con localidades y economías diferentes. Se envió un cuestionario a más de 1.500 especialistas locales, en áreas relevantes para el entorno de negocios, como abogados, contadores, ingenieros, arquitectos y otros profesionales con conocimiento técnico y práctico sobre los procesos regulatorios y burocráticos relacionados con la apertura de empresas, la obtención de licencias de construcción, el registro de propiedades, el pago de impuestos y la ejecución de contratos. Posteriormente, se sometió a varias verificaciones para revisar o ampliar la información recopilada.
Se calculó el impacto de la carga tributaria total mediante el monto de impuestos y contribuciones obligatorias adeudados por las empresas encuestadas en el año 2019. El valor correspondía a la suma de todos los tributos adeudados después de la contabilización de las deducciones y exenciones fiscales. Se excluyeron del cálculo los valores retenidos en la fuente, pero no adeudados por la empresa. Este estudio tuvo como objetivo proporcionar un indicador integral del costo de todos los tributos para las empresas. Los datos de la encuesta, basados en cada capital de los 26 estados brasileños y del Distrito Federal, se presentan en la Tabla 5.
Tabla 5. Carga tributaria total (en porcentaje de las ganancias)
| Localidad | Carga tributaria total (%) |
| Media Brasil | 65,3 |
| AC | 66,0 |
| AL | 64,6 |
| AM | 64,9 |
| AP | 64,8 |
| BA | 65,7 |
| CE | 66,0 |
| DF | 65,0 |
| ES | 64,4 |
| IR | 64,8 |
| MA | 65,1 |
| MG | 65,6 |
| MS | 65,0 |
| MT | 64,4 |
| PA | 66,0 |
| PB | 65,3 |
| PE | 66,0 |
| PI | 65,2 |
| PR | 65,7 |
| RJ | 66,4 |
| RN | 65,1 |
| RO | 64,5 |
| RR | 64,7 |
| RS | 65,1 |
| SC | 65,2 |
| SI | 66,3 |
| SP | 65,8 |
| A | 64,4 |
También se destaca el tiempo medio dedicado a las obligaciones tributarias en Brasil, de 1.493 horas anuales, según el mismo estudio. Basándose en la información del estudio Doing Business[17] y en los datos de las Tablas 1 y 5, se calculó el coeficiente de correlación de Pearson para descubrir el índice resultante y probar la hipótesis planteada para este trabajo. Así, se determinó la correlación entre la carga tributaria total que recae sobre el beneficio en el año 2019 y el índice de mortalidad de empresas con cinco años de existencia, con datos del año 2020.
El coeficiente de correlación de Pearson (ρ) mide la relación estadística entre dos variables continuas y muestra cuánto la variabilidad de una está relacionada con la variabilidad de la otra. Este coeficiente varía entre -1 y +1, y los resultados cercanos a -1 y +1 indican una fuerte correlación lineal. Los valores cercanos a cero sugieren ausencia de correlación lineal, como se muestra en la Fórmula (1).
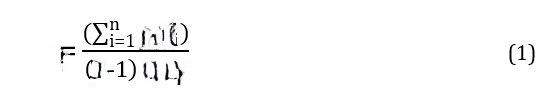
donde, px,y: es el coeficiente de correlación de Pearson de los datos del eje x y del eje y;  : es la sumatoria de las ocurrencias de los datos de los ejes x e y; y S es la desviación estándar de los datos del eje x y del eje y.
La Ecuación (1) muestra el resultado del cálculo:
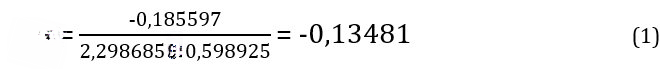
donde, px,y: es el valor del coeficiente de correlación calculado para los datos analizados.
El resultado anterior encontrado para el coeficiente ρ, igual a -0,13481, indica que existía una correlación negativa débil entre los índices analizados. La Figura 3, que muestra la dispersión de los datos, aclara la cuestión.
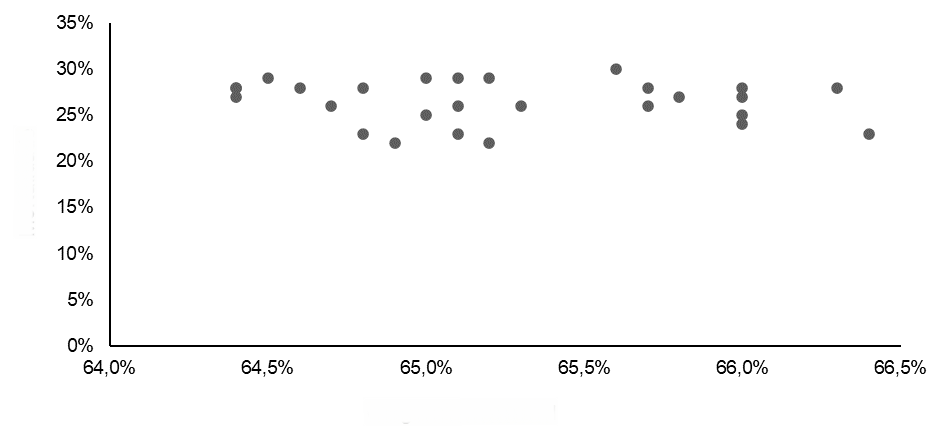
Fuente: Resultados originales de la investigación.
En la Figura 3 se puede observar que había una correlación nula entre las variables, mientras que, numéricamente, el coeficiente ρ demostró haber una correlación negativa débil entre las variables en estudio. Inicialmente, se interpretó que, cuanto mayor era la carga tributaria incidente sobre el beneficio de las empresas, menores eran los índices de mortalidad. En contraposición al resultado anterior, los autores de la literatura consultada y la hipótesis presentada en este trabajo sugirieron lo contrario: más impuestos resultaban en una mayor mortalidad de las empresas.
Para verificar si el resultado obtenido se debió a la coincidencia, se probaron las hipótesis. La hipótesis nula (H0) asume que un resultado estadístico dado se obtuvo solo por azar, como resultado de variaciones probabilísticas de los eventos medidos, y no debido a un efecto real que haya ocasionado ese resultado. Al trabajar con una hipótesis para explicar un fenómeno dado, se considera la posibilidad de la existencia de al menos una hipótesis concurrente a ella. En este caso, la hipótesis concurrente se denomina hipótesis alternativa (HA), lo que demuestra que la correlación es significativa.
donde, H0: es la hipótesis nula a ser probada; HA: es la hipótesis alternativa a ser probada; y ρ: es el coeficiente de correlación a ser probado.
El nivel de significancia (α) se refiere a un margen de error tolerable que respalda el rechazo de la hipótesis nula. Para la prueba de la hipótesis presentada en este trabajo, se utilizó un nivel de significancia igual al 5% y, considerando los datos de las 27 UF brasileñas (n = 27), se calculó la t de Student, con n – 2 grados de libertad. La t de Student es una distribución de probabilidad utilizada en pruebas de hipótesis para verificar si la diferencia entre las medias de dos muestras es estadísticamente significativa. Es especialmente útil cuando el tamaño de la muestra es pequeño (generalmente menor que 30) o cuando la varianza poblacional es desconocida.
En este contexto, la t de Student se utilizó para verificar si la correlación entre dos variables —por ejemplo, el tiempo dedicado a obligaciones tributarias y el nivel de desarrollo económico de una región— era estadísticamente significativa. En otras palabras, ayudó a determinar si la correlación observada en la muestra era lo suficientemente fuerte como para generalizarse a la población, o si podría ser solo el resultado del azar. Si el valor de t0 fuera superior al valor crítico de t, se rechazaría la hipótesis nula. Si la hipótesis nula al nivel de significancia α fuera rechazada, se podría concluir que efectivamente existía una relación significativa entre las variables analizadas. Este cálculo se demuestra en la Fórmula (2):
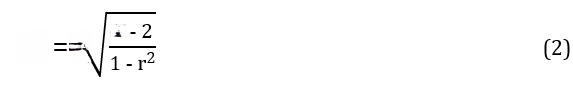
donde, t0: es el valor encontrado tras la prueba estadística; r: es el valor del coeficiente de correlación a ser probado; y n: es el número de pares de datos de la muestra analizada.
La Ecuación (2) presenta el resultado de la prueba de hipótesis para el coeficiente de correlación probado:
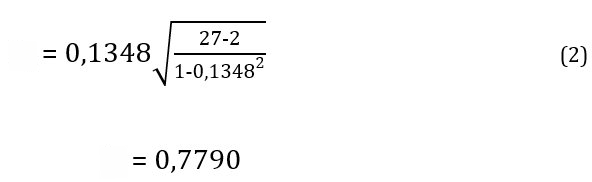
donde, t0: es el valor encontrado después de la prueba estadística.
Se entiende que, si t0 > t(α – 2) o t0 < −t(α – 2), se rechaza H0 y, en caso contrario, no se rechaza H0. Esta banda se denomina región crítica. Según la Tabla T de distribuciones de t de Student, una herramienta estadística utilizada para determinar la probabilidad de obtener un determinado valor de t de Student (o un valor más extremo) bajo la hipótesis nula, que ayuda a evaluar si la diferencia observada entre las medias de dos muestras es estadísticamente significativa o si puede atribuirse al azar, para n = 25 grados de libertad y considerando un nivel de significancia (α) del 5%, el valor crítico es de 2.0595. La prueba de significancia del coeficiente será siempre bilateral. Considerando que el valor t0 encontrado, igual a 0.7790, estaba fuera de la región crítica determinada para esta prueba, es decir, dentro del intervalo [-2.0595; 2.0595], H0 no fue rechazado.
Ante los resultados demostrados anteriormente, la hipótesis no fue rechazada, confirmando que no existía una correlación entre la tasa de mortalidad de las empresas brasileñas y el porcentaje de la carga tributaria total que incidía sobre ellas. Se asumió que, cuanto menor fuera la incidencia de tributos sobre las empresas, menor sería su índice de mortalidad.
Con los resultados anteriores, fue posible suponer que altas cargas tributarias podrían impactar los índices de supervivencia de las empresas, basándose en los datos investigados, en la prueba estadística y en la literatura relacionada, lo que confirmó la hipótesis inicialmente planteada en esta investigación.
Se constató que la pandemia de covid-19 fue un duro golpe para la supervivencia de las empresas. Según el Servicio Brasileño de Apoyo a las Micro y Pequeñas Empresas [SEBRAE][15], el 41% de las empresas que cerraron durante el año 2020 tuvieron este fin debido a las dificultades impuestas por la pandemia global iniciada en marzo de ese año. Se acentuó aún más la necesidad de una planificación en todos los aspectos del negocio, sobre todo el tributario, para la supervivencia y continuidad de las empresas.
La falta de conocimiento previo del negocio por parte de los empresarios; la no contratación de un profesional o de un área en la empresa dedicada a tributos; el escenario inestable vivido por las MPE en Brasil en lo que respecta al aspecto legal; y los cambios, a veces bruscos, en los escenarios y políticas macroeconómicas, entre otros factores, llevaron al supuesto de que la planificación tributaria impactaba la supervivencia de las MPE.
Es importante destacar, también, la importancia de que los gobiernos protejan a este grupo tan importante para la economía y las familias brasileñas. Adicionalmente, se sugiere la realización de más estudios sobre el asunto.
Referencias
[1] Chiavenato I. Empreendedorismo: dando asas ao espírito empreendedor. São Paulo: Saraiva; 2004.
[2] Dornelas J.C.A. Empreendedorismo: transformando ideias em negócios. 2ed. Rio de Janeiro: Elsevier; 2005.
[3] Instituto Brasileiro de Geografia e Estatística (IBGE). As micro e pequenas empresas comerciais e de serviços no Brasil. 2003. Disponível em: https://biblioteca.ibge.gov.br/visualizacao/livros/liv1898.pdf. Acesso em: 19 abr. 2021.
[4] Brasil. Lei n. 5.172, de 25 de outubro de 1966. Dispõe sobre o Sistema Tributário Nacional e institui normas gerais de direito tributário aplicáveis à União, Estados e Municípios. Diário Oficial da União. 1966 out. 27. Disponível em: http://www.planalto.gov.br/ccivil_03/leis/l5172compilado.htm. Acesso em: 17 jul. 2021.
[5] Instituto Brasileiro de Planejamento e Tributação (IBPT). Causas de desaparecimento das micros e pequenas empresas. 2013. Disponível em: http://www.acsaraiva.com.br/wordpress/wp-content/uploads/2016/06/CausasDeDesaparecimentoDasMicrosEPequenasEmpresas.pdf. Acesso em: 23 abr. 2021.
[6] Coelho S.C.N. Curso de direito tributário brasileiro. 9ed. Rio de Janeiro: Editora Forense; 2006.
[7] Barroso M.F.C.M.; Silveira J.C. O super simples: o impacto dessa nova forma de tributação sobre as microempresas e empresas de pequeno porte. Perspectivas Online. 2009; 3(10): 12-25. Disponível em: https://www.perspectivasonline.com.br/revista_antiga/article/view/359. Acesso em: 04 abr. 2021.
[8] Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae). Participação das micro e pequenas empresas na economia brasileira. 2014. Disponível em: https://www.sebrae.com.br/Sebrae/Portal%20Sebrae/Estudos%20e%20Pesquisas/Participacao%20das%20micro%20e%20pequenas%20empresas.pdf. Acesso em: 18 abr. 2021.
[9] Instituto Brasileiro de Geografia e Estatística (IBGE). Demografia das Empresas: em 2018, taxa de sobrevivência das empresas foi de 84,1%. 2020. Disponível em: https://agenciadenoticias.ibge.gov.br/agencia-sala-de-imprensa/2013-agencia-de-noticias/releases/29206-demografia-das-empresas-em-2018-taxa-de-sobrevivencia-das-empresas-foi-de-84-1. Acesso em: 17 abr. 2021.
[10] Instituto Brasileiro de Planejamento e Tributação (IBPT). 2012. Quantidade de normas editadas no Brasil: 24 anos da Constituição Federal de 1988. Governança Tributária, Curitiba, 1:36.
[11] Maggi L. Planejamento contábil e tributário. Belo Horizonte: Editora Fumarc; 2009.
[12] Fabretti L.C. Contabilidade tributária. São Paulo: Atlas; 2005.
[13] Gil A.C. Métodos e técnicas de pesquisa social. São Paulo: Atlas; 2008.
[14] Lakatos E.M.; Marconi M.A. Metodologia do trabalho científico. São Paulo: Atlas; 1991.
[15] Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae). Sobrevivência de Empresas. 2021. Disponível em: https://datasebrae.com.br/wp-content/uploads/2021/06/Apresenta%C3%A7%C3%A3o-Sobreviv%C3%AAncia_2020_Web_Final.pdf. Acesso em: 28 ago. 2021.
[16] Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae). Relação das MPE com os contadores. 2016. Disponível em: http://www.bibliotecas.sebrae.com.br/chronus/ARQUIVOS_CHRONUS/bds/bds.nsf/b8dff2e0d5a98dba529637637e3ff24e/%24File/7478.pdf. Acesso em: 27 abr. 2021.
[17] Banco Mundial. Doing Business Subnacional Brasil 2021. 2021. Disponível em: https://portugues.doingbusiness.org/content/dam/doingBusiness/media/Subnational/DB2021_SNDB_Brazil_Full-report_Portuguese.pdf. Acesso em: 19 ago. 2021.
[18] Fabretti L.C. Contabilidade tributária. São Paulo: Atlas; 2007.
[19] Borges H.J. Gerência de impostos: IPI, ICMS e ISS. São Paulo: Atlas; 2010.
[20] Malkowski A. Planejamento tributário e a questão da elisão fiscal. Leme: LED Editora de Direito; 2000.
[21] Costa D.F.; Silva A.C.M.; Moreira B.C.M.; Costa M.F.; Andrade L.P. Proposta de um modelo de previsão do resultado para o planejamento tributário de pequenas empresas. Enfoque Reflexão Contábil. 2018; 37(3): 93-110. DOI: 10.4025/enfoque.v37i3.33607.
[22] Brasil. Lei Complementar n. 139, de 10 de novembro de 2011. Altera dispositivos da Lei Complementar n. 123, de 14 de dezembro de 2006, e dá outras providências. Diário Oficial da União. 2011 nov. 10. Disponível em: http://www.planalto.gov.br/ccivil_03/leis/lcp/lcp139.htm. Acesso em: 19 jul. 2021.
[23] Brasil. Lei Complementar n. 128, de 19 de dezembro de 2008. Altera a Lei Complementar n. 123, de 14 de dezembro de 2006, altera as Leis n. 8.212, de 24 de julho de 1991, n. 8.213, de 24 de julho de 1991, n. 10.406, de 10 de janeiro de 2002 (Código Civil), n. 8.029, de 12 de abril de 1990, e dá outras providências. Diário Oficial da União. 2008 dez. 22. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp128.htm. Acesso em: 17 jun. 2024.
Cómo citar
Barroso W.F.A.; Magnani V.M. Relación entre la planificación tributaria y la supervivencia de micro y pequeñas empresas en Brasil. Revista E&S. 2024; 5: e20230073.
Sobre los autores
William Freitas Alves Barroso  , Especialista en Finanzas y Controladoria – Rua Beco das Flores,115 – Cachoeira do Brumado CEP 35429-400 – Mariana/MG, Brasil.
Vinícius Medeiros Magnani , Doctor en Controladoria y Contabilidad por la FEA-RP/USP. Rua Alexandre Herculano, 120 – Vila Monteiro; 13418445, Piracicaba/SP, Brasil.