
Análisis De Desempeño
Jubilación
Inversión En Previsión
Renta Fija
06 de marzo de 2024
Riesgo y retorno de los fondos de previsión complementaria abierta por medio de peer group y cuartiles
DOI: 10.22167/2675-6528-20230105
E&S 2024, 5: e20230105
Natalia Cavalcante Henrique; Rogiene Santos
La previsión privada ha sido una alternativa cada vez más utilizada por personas que, en el apogeo de su capacidad productiva, planifican su vida financiera para alcanzar una jubilación que garantice una mayor calidad de vida en la tercera edad. Los fondos de previsión complementaria abierta son los vehículos de inversión a largo plazo más buscados por estos inversores. El Instituto Nacional de la Seguridad Social (INSS), sistema público de concesión de jubilaciones, ha demostrado ser insuficiente para garantizar el poder adquisitivo de los jubilados, es decir, para mantenerlos en las condiciones socioeconómicas experimentadas a lo largo de sus vidas[1].
La previsión complementaria nació en Brasil el 10 de enero de 1835, cuando un decreto imperial creó el Montepío General de Economía de los Servidores del Estado (Mongeral). De 1835 a 1976, la previsión privada pasó por diversas etapas y modificaciones, hasta ser reglamentada, en 1977, por la ley nº 6.435[2]. Sin embargo, a pesar de que las entidades de previsión complementaria ya estaban reglamentadas desde esa época, el crecimiento más acentuado del sector solo comenzó a ocurrir en la década de 1990, impulsado por la estabilidad monetaria alcanzada con el Plan Real[1].
En los últimos años, se ha observado un explícito crecimiento del interés por las inversiones en el segmento previsional. Según la Federación de Previsión Nacional y Vida (Fenaprevi)[3], la captación de la previsión privada creció un 11% en 2022, alcanzando el mayor volumen en seis años. El mercado de previsión privada abierta alcanzó R$ 156,2 mil millones en primas y contribuciones de enero a diciembre de 2022, representando un avance del 11,1% sobre 2021, y las aportaciones superaron los rescates en R$ 33,4 mil millones en ese año. El modelo Vida Generador de Beneficio Libre (VGBL) era líder en el mercado brasileño, con el 90% de las inversiones asignadas a esta modalidad en 2022.
Hasta finales de 2022, alrededor de 10,8 millones de brasileños habían contratado algún plan de previsión, aproximadamente el 8% de la población de entre 20 y 65 años. De los R$ 156,2 mil millones captados en el año, el 8% se destinó al Plan Generador de Beneficio Libre (PGBL), y el 2% a los planes tradicionales. Esto significa más de R$ 140,3 mil millones en primas en el VGBL, R$ 12,7 mil millones en contribuciones en el PGBL y R$ 3,2 mil millones en los planes tradicionales. Los rescates registrados en ese año fueron de R$ 122,8 mil millones, lo que resultó en una captación neta positiva (es decir, cuando la captación es mayor que el volumen en rescates) de R$ 33,4 mil millones[3].
De los 13,8 millones de planes comercializados en 2022, el 61% eran VGBL, el 21% eran PGBL y el 18% eran planes tradicionales de riesgo, de acumulación o del Fondo de Jubilación Programada Individual (FAPI). De este total, 65 mil (0,5%) se encuentran en fase de recepción de beneficios. El total de activos del sector, que representa el ahorro previsional de la sociedad, es de R$ 1,2 billones, o cerca del 12,5% del Producto Interno Bruto (PIB) nacional, según datos de la Fenaprevi.
Los principales factores que motivaron la expansión de la búsqueda de los inversores por la previsión privada fueron[4]:
- la Reforma Laboral de 2019;
- la falta de confianza en la previsión social (INSS);
- el avance tecnológico, que generó la oferta de aplicaciones, plataformas de inversión, bancos digitales, fintechs y insurtechs, facilitando la oferta del producto;
- el crecimiento sustancial de gestores independientes actuando también en previsión privada (2016);
- el open banking;
- la adecuación de la oferta al perfil del cliente;
- los productos de previsión más baratos, sofisticados y mejores;
- el contexto económico, a ejemplo de variaciones de la tasa Selic de intereses.
Ya entre los beneficios que hacen los fondos de previsión complementaria más atractivos, están[4]:
- la posibilidad de tener una fuente de ingresos en la tercera edad;
- la planificación financiera;
- los beneficios fiscales;
- la no obligatoriedad de edad mínima para inicio;
- la flexibilidad en la portabilidad del fondo de inversión (del cual se aporta el valor) y de la aseguradora, gratuita y libre de impuesto sobre la renta;
- la exención del “come-cotas”;
- la planificación sucesoria.
A medida que el mercado de pensiones evoluciona, también crece la cantidad de productos disponibles, en un intento constante de adaptación al gusto y perfil de los inversores. Con el cambio en la resolución nº 4.444, de 13 de noviembre de 2015, se hizo posible invertir hasta el 100% de los recursos en acciones, y el 40% en activos del exterior destinados a inversores cualificados (con valores superiores a R$ 1 millón invertidos o profundo conocimiento del mercado)[5]. Para los inversores minoristas, los límites son de hasta el 20% para activos en el exterior y del 70% en acciones. También en 2019 ocurrieron cambios regulatorios en la resolución nº 4.769, y, a partir de entonces, fue posible la asignación en activos sujetos a la variación cambiaria[6]. Tales cambios contribuyeron a que casas y gestores independientes tuvieran mayor interés en el lanzamiento de nuevos productos de pensiones.
Según la Asociación Brasileña de Entidades de los Mercados Financiero y de Capitales (Anbima)[7], el número de fondos de previsión disponibles en el país aumentó un 79% de 2019 a 2022, mientras que el de fondos multiactivos creció un 40%. En el caso de los fondos de acciones, el crecimiento fue del 68%; en renta fija, del 17%. Actualmente, la categoría de fondos de previsión representa el 20% de toda la asignación en el sector de fondos de Brasil. El avance en el número de fondos y players dificulta la tarea del ahorrador de decidir cómo y dónde aplicar recursos con seguridad para invertir en la jubilación complementaria.
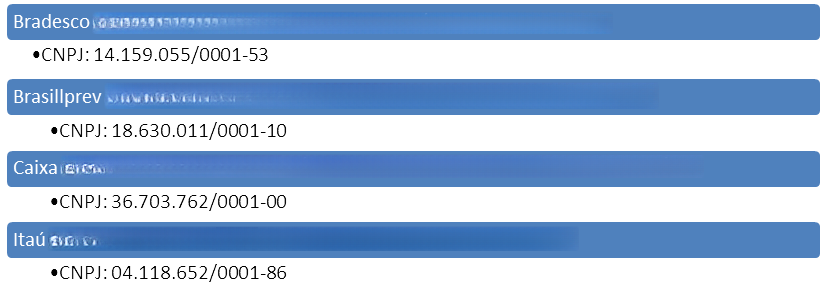
El objetivo de este estudio fue analizar el desempeño de los fondos de pensiones de renta fija (RF) de los principales players del mercado, siendo estos los assets — gestores de activos legalmente constituidos y supervisados por la Comisión de Valores Mobiliarios (CVM) — que poseen mayor patrimonio neto (PN) de asignación en previsión privada en Brasil: Bradesco Vida e Previdência, BrasilPrev, Caixa Vida e Previdência e Itaú Vida e Previdência.
El método de investigación adoptado fue del tipo exploratorio y cuantitativo[8], con la aplicación de un modelo de análisis de performance por medio de la clasificación por grupo de pares y del monitoreo por cuartiles, mediante técnicas estadísticas. Después de hecha la selección de los fondos de renta fija previsionales de los principales actores del mercado para la composición del grupo de pares, la muestra resultante fue de un fondo para cada actor.
El criterio para clasificar a los players fue el ranking de provisiones técnicas (valor que una empresa aseguradora necesita reservar en su balance para hacer frente a los compromisos asumidos con los asegurados), divulgado anualmente por la Fenaprevi[3]. La composición del análisis de este estudio fue de cuatro fondos, cuyos resultados fueron comparados con los retornos del Certificado de Depósito Interbancario (CDI) y del Índice de Mercado Anbima (IMA-S), proporcionados por Anbima, con el fin de ayudar en la búsqueda de fondos con mejor desempeño.
Figura 1. Provisiones técnicas
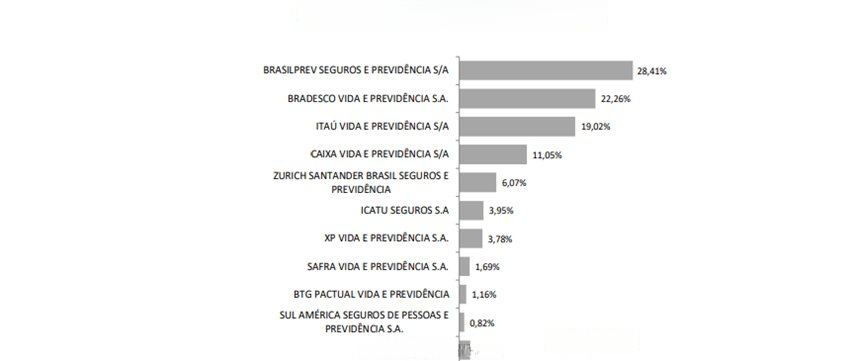
Fuente: Fenaprevi[3].
La recopilación de datos de esta investigación se realizó en la plataforma Quantum Axis, en la CVM y en Anbima, además de la búsqueda de información en libros, normas, artículos académicos y en la legislación vigente. También se recopilaron informaciones de divulgación de los fondos estudiados.
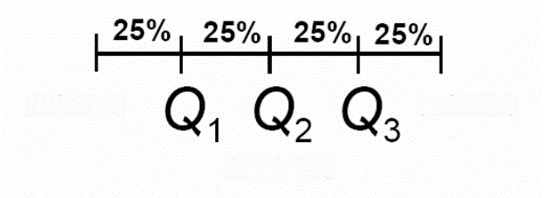
El grupo de pares por cuartil — proceso por el cual se estableció un grupo de fondos de referencia que fueran comparables a las tesis y filosofías de inversión — posibilitó el monitoreo constante de la gestión del PGBL y del VGBL para medir el desempeño (retorno) relativo de los fondos de inversión, comparándolos con los competidores. El cuartil está compuesto por los valores de una serie que se dividen en cuatro partes iguales, y se necesitan tres de ellos (Q1, Q2 y Q3) para dividir la serie en cuatro. El Q2 siempre será igual a la mediana de la serie, como muestra la Figura 2:
Figura 2. Ilustración de la división en cuartiles
Fuente: Datos originales de la investigación.
Esta metodología permite abarcar la mayor muestra representativa del mercado posible, principalmente en términos monetarios, y, paralelamente, presentar relativa estabilidad en su composición en términos de competidores, de manera a obtener una comparación periódica consistente con el mercado de actuación. Los cuartiles son los siguientes:
a) primer cuartil (Q1 o cuartil inferior — Qi): es el conjunto que delimita el 25% de los valores más pequeños. De este modo, el 25% de los valores son menores que Qi, y el 75% son mayores que Qi;
b) segundo cuartil (Q2 = mediana): es la propia mediana (Md), que separa el 50% menor del 50% mayor de los valores;
c) tercer cuartil (Q3 y Q4 o cuartil superior — Qs): delimita el 25% de los valores más altos. Así, el 75% de los valores son menores que Qs, y el 25% son mayores que Qs.
Los cuartiles ayudan en el análisis cuantitativo, utilizando criterios estadísticos para verificar la adherencia en términos de retorno y de riesgo, con el fin de hacer el proceso lo más objetivo posible. Los datos utilizados fueron la información de volatilidad y de retorno de los fondos de renta fija en el período de 18 meses entre octubre de 2021 y marzo de 2023.
Para la formación del peer group, fue necesario aplicar filtros cualitativos para excluir fondos y estrategias no comparables (con patrimonios netos distintos, por ejemplo). En este estudio, el análisis cuantitativo se dio por medio de la selección de un fondo de cada Entidad Abierta de Previsión Complementaria que estuviera entre los cuatro primeros en el ranking de patrimonio neto de provisiones técnicas en 2022. Otro análisis cuantitativo importante fue la clasificación a partir de la categorización de Anbima. Este análisis trabajó solamente con fondos clasificados por Anbima como de renta fija previsional.
Finalmente, se seleccionó el fondo con la fecha de creación más antigua y, como criterio de arbitraje entre los fondos más antiguos, aquel que tuviera el mayor PL, adaptándose así una base de fondos de renta fija previsionales comparables que buscaban retorno a través de la diversificación de inversiones en activos de renta fija, sin concentración en una determinada clase o índice de referencia, con perfil de riesgo conservador y moderado. La periodicidad de revisión del peer group se fijó como anual, en el último mes de cada año.
Para obtener los datos necesarios relacionados con los fondos de inversión se utilizó el sistema Quantum Axis, que es una plataforma en línea que permite acceder, analizar, comparar y seguir la información financiera de los fondos seleccionados. Quantum Axis cuenta con herramientas de análisis y una base de datos de patrimonio neto, rentabilidad y tasas de administración de diversos tipos de fondos. Para esta investigación se utilizaron las informaciones de los fondos de Renta Fija de Previsión Privada.
Cabe destacar que los datos extraídos de la plataforma están disponibles en diversos sitios del sector de fondos, como Anbima Data y CVM. La herramienta Quantum se utilizó para facilitar la consolidación de dichos datos. Adicionalmente, también se utilizaron el retorno y la volatilidad, extraídos de Quantum, para analizar la serie histórica.
Este estudio utilizó las tasas del CDI (cálculo de B3 que genera la tasa promedio de interés entre bancos) y de la Selic (tasa básica de interés) como directrices de comparación con los fondos de la muestra. Los fondos de inversión previsionales seleccionados están representados en la Figura 3.
Figura 3. Fondos seleccionados
Fuente: Datos originales de la investigación.
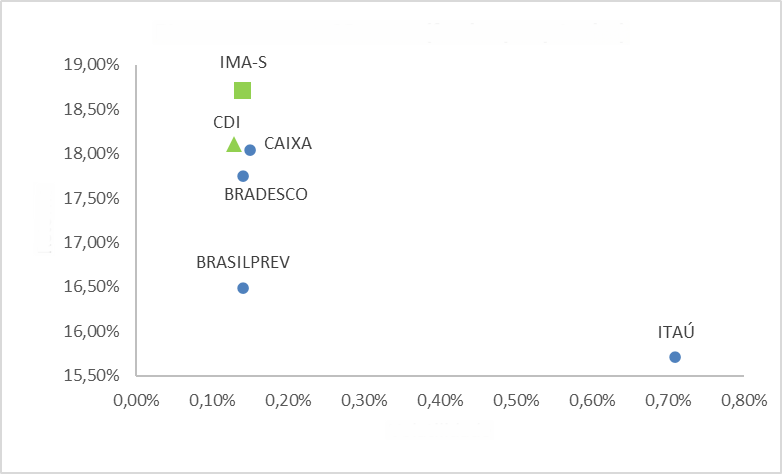
El modelo de este trabajo buscó medir el desempeño de cuatro fondos de pensiones de renta fija de las cuatro principales empresas de bancaseguros — es decir, del ramo de seguro bancario — en Brasil, frente a los principales índices del mercado financiero de renta fija. La relación riesgo y retorno de los fondos y de los indicadores en el período analizado se desarrolló para permitir una comparación, cuyo resultado se muestra en la Figura 4.
Figura 4. Análisis de riesgo y retorno de los fondos de la muestra versus CDI e IMA-S
Fuente: Elaborado por el autor con datos extraídos de Quantum Axis de octubre de 2021 a marzo de 2023.
Se observa que los fondos de pensiones de renta fija evaluados en este peer group poseen riesgo y retorno similares a los indicadores del mercado de renta fija post-fijados IMA-S y CDI. Solo el fondo de Itaú Vida y Previdencia se comportó de manera outlier, con una volatilidad superior a la de los demás fondos del peer group. Es posible observar que el valor del retorno acumulado en los 18 meses del estudio quedó cerca de sus benchmarks, y lo mismo sucedió con la volatilidad (con excepción del fondo de Itaú).
Figura 5. Retorno del peer group (fondos seleccionados en la investigación) versus indicadores de mercado (CDI e IMA-S)
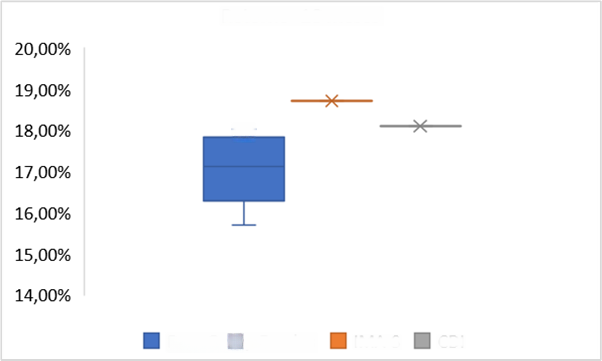
Fuente: Elaborado por el autor con datos extraídos de Quantum Axis de octubre de 2021 a marzo de 2023.
Figura 6. Retorno del grupo de pares (fondos seleccionados en la encuesta) versus indicadores de mercado (CDI e IMA-S)
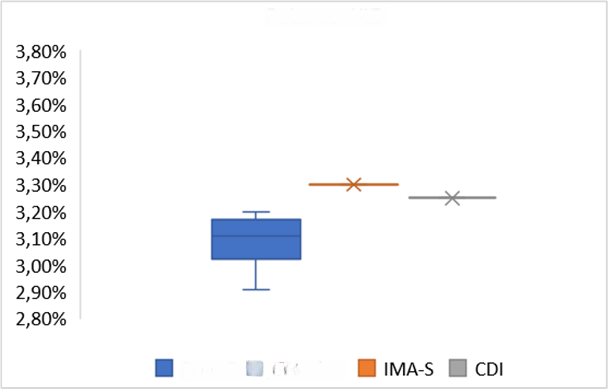
Fuente: Elaborado por el autor con datos extraídos de Quantum Axis de enero de 2023 a marzo de 2023 —“Year-to-date” (YtD).
Figura 7. Volatilidad del grupo de pares (fondos seleccionados en la encuesta) versus indicadores de mercado (CDI e IMA-S)
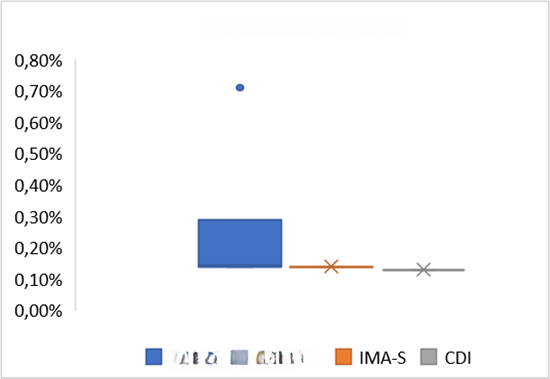
Fuente: Elaborado por el autor con datos extraídos de Quantum Axis de octubre de 2021 a marzo de 2023.
Figura 8. Volatilidad del grupo de pares (fondos seleccionados en la encuesta) versus indicadores de mercado (CDI e IMA-S)
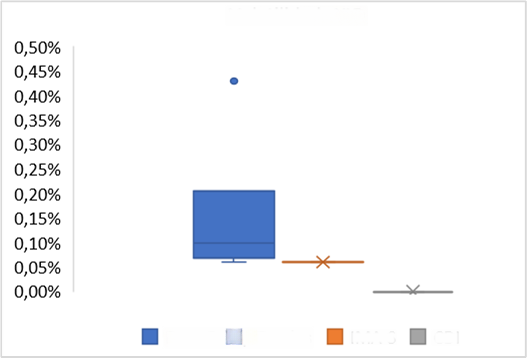
Fuente: Elaborado por el autor con datos extraídos de Quantum Axis de enero de 2023 a marzo de 2023 —Año hasta la fecha (YtD).
La Tabla 1 presenta la posición en retorno y volatilidad de los gráficos anteriores.
Tabla 1. Volatilidad
| 18 meses | YtD* | |||
| Volumen (%) | Rentabilidad (%) | Volumen (%) | Rentabilidad (%) | |
| Lo mínimo | 0,13 | 15,71 | 0,00 | 2,91 |
| Mediana | 0,14 | 17,90 | 0,07 | 3,18 |
| El Máximo | 0,71 | 18,71 | 0,43 | 3,30 |
Nota: *Año hasta la fecha (YtD): acumulado del año
El presente estudio posibilitó la comprensión de la metodología de análisis de desempeño de los fondos de inversión previsionales seleccionados, por medio de la comparación de riesgo versus retorno con fondos similares. La muestra fue analizada con la ayuda del modelo de peer group, herramienta que facilita la observación dentro de un universo numeroso, proporcionando al inversor la posibilidad de comparar varios escenarios.
La intención de esta investigación no fue afirmar qué fondo tiene el mejor desempeño, a pesar de facilitar esta comprensión. La idea aquí fue, en realidad, demostrar cómo entender el retorno de los fondos de pensiones. Se observó que, con la utilización de gráficos y posiciones de cuartil, es posible monitorear el desempeño de las aplicaciones, lo que puede ayudar al inversor a decidir qué fondo de pensiones se adapta mejor a su situación.
Es importante mencionar que el período de análisis abarcó la recuperación de la crisis causada por la pandemia de covid-19, lo que influyó en la alta de la tasa de interés y el rendimiento de los fondos. También es imprescindible considerar que el mercado previsional es cíclico y, en el período abarcado por este estudio, hubo una expansión significativa del sector en relación a la captación de los fondos. Por último, vale la pena señalar que el análisis del rendimiento de los fondos vía peer group debe realizarse no solo en el momento de la decisión de una inversión, sino también para mantener un historial de rentabilidad del fondo elegido. Es un hecho que una rentabilidad positiva en el pasado no garantiza el mismo resultado en el futuro, pero observar si el resultado está de acuerdo con la política y el objetivo propuesto ayuda en el análisis para la toma de una decisión más asertiva.
Referencias
[1] Alves C.; Namilton N.; Camargos, M.A. Investimentos em previdência privada fechada: uma análise comparativa com outras opções de aplicações financeiras no Brasil. Contextus — Revista Contemporânea de Economia e Gestão. 2012; 10(2): 7-24. DOI: 10.19094/contextus.v10i2.32146.
[2] Brasil. Lei n.º 6.435, de 15 de julho de 1977. Dispõe sobre as entidades de previdência privada, e dá outras providências. Diário Oficial da União. 1977 jul. 20. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/l6435.htm. Acesso em: 23 fev. 2024.
[3] Federação Nacional de Previdência Privada e Vida (Fenaprevi). Captação da previdência privada cresceu em 11% em 2022 e alcança maior volume em seis anos. 2023. Disponível em: https://valorinveste.globo.com/produtos/previdencia-privada/noticia/2023/02/17/captacao-da-previdencia-privada-cresce-11percent-em-2022-e-alcanca-maior-volume-em-seis-anos.ghtml. Acesso em: 17 fev. 2023.
[4] Scolese D. 2022. Análise dos fundos de previdência complementar aberta. In: Comite de Fundos de Previdência, 2022, São Paulo, SP, Brasil.
[5] Banco Central do Brasil. Resolução nº 4.444, de 13 de novembro de 2015. Dispõe sobre as normas que disciplinam a aplicação dos recursos das reservas técnicas, das provisões e dos fundos das sociedades seguradoras, das sociedades de capitalização, das entidades abertas de previdência complementar e dos resseguradores locais, sobre as aplicações dos recursos exigidos no País para a garantia das obrigações de ressegurador admitido e sobre a carteira dos Fundos de Aposentadoria Programada Individual (Fapi). Diário Oficial da União. 2015 nov. 13.
[6] Banco Central do Brasil. Resolução nº 4769, de 19 de dezembro de 2019. Altera o Regulamento anexo à Resolução nº 4.444, de 13 de novembro de 2015, que disciplina a aplicação dos recursos das reservas técnicas, das provisões e dos fundos das sociedades seguradoras, das sociedades de capitalização, das entidades abertas de previdência complementar e dos resseguradores locais, sobre as aplicações dos recursos exigidos no País para a garantia das obrigações de ressegurador admitido e sobre a carteira dos Fundos de Aposentadoria Programada Individual (Fapi). Diário Oficial da União. 2019 dez. 23.
[7] Ranking de Gestores de Fundos de Investimento. 2024. Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais. Disponível em: https://www.anbima.com.br/pt_br/informar/ranking/fundos-de-investimento/gestores.htm.
[8] Gil A.C. Como elaborar projetos de pesquisa. 6ed. Rio de Janeiro (RJ): Atlas; 2017. 192 p.
Como citar
Henrique N.C.; Santos R. Risco e retorno dos fundos de previdência complementar aberta, por meio de peer group e quartis. Revista E&S. 2024; 5: e20230105.
Sobre as autoras
Natalia Cavalcante Henrique , Avenida Aparecida do Rio Negro, 574 – Jardim Íris; CEP 05144-085 – São Paulo, SP, Brasil.
Rogiene Santos, Orientadora do Curso de MBA em Finanças e Controladoria – Rua Cezira Giovanoni
Moretti, 580 – Santa Rosa; CEP 13714-157 – Piracicaba, SP, Brasil.
Enlace de descarga: PDF